


1、10月猪价连续走弱
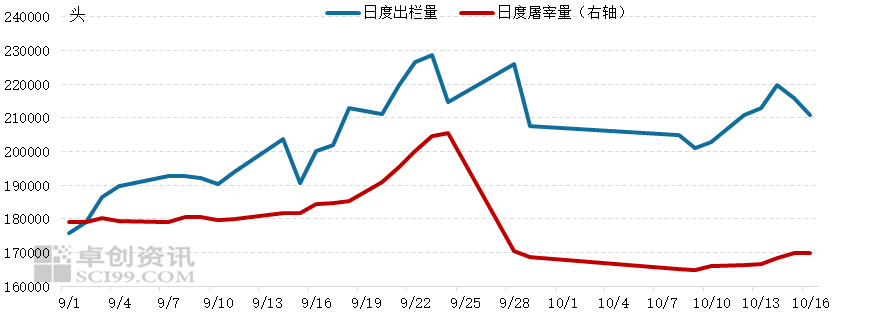
10月国内生猪价格整体呈短时企稳后连续下滑走势,且降幅不断扩大。据卓创资讯监测,截至目前,本月全国外三元交易均价10.00元/公斤,环比下跌6.31%,同比下跌13.14%。前期短时企稳更多源于国庆节期间部分规模场集中出栏,月度出栏快于进度而在节后有挺价行为。但节后随着出栏恢复,需求支撑下滑,供应过剩导致猪价止稳开始下滑,且降速不断扩大,个别龙头公司挺价但仍难以支撑市场。
10月国内生猪价格整体呈短时企稳后连续下滑走势,且降幅不断扩大。据卓创资讯监测,截至目前,本月全国外三元交易均价10.00元/公斤,环比下跌6.31%,同比下跌13.14%。前期短时企稳更多源于国庆节期间部分规模场集中出栏,月度出栏快于进度而在节后有挺价行为。但节后随着出栏恢复,需求支撑下滑,供应过剩导致猪价止稳开始下滑,且降速不断扩大,个别龙头公司挺价但仍难以支撑市场。
图1全国生猪供需对比走势图
数据来源:卓创资讯
数据来源:卓创资讯
2、体重连续增加,出栏加速仍难掩消化困难
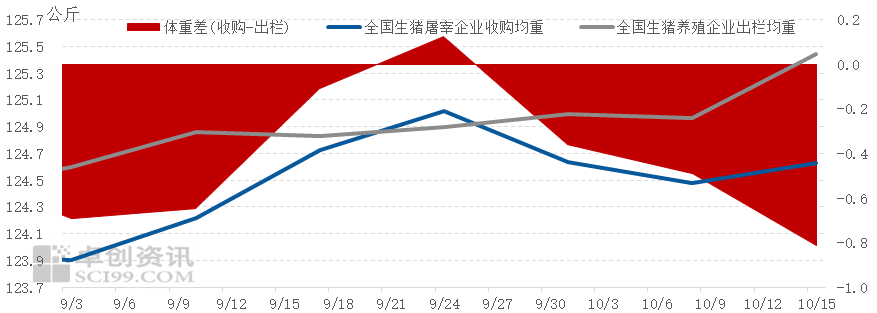
本周全国生猪交易均重上涨。卓创资讯监测全国生猪平均交易体重为125.12公斤,环比上涨0.29%。分省份交易均重上涨为主,仅江西因猪病导致小猪仍有出栏,广西部分企业因亏损而减重出栏,两省均重略降。南北方多地猪病发生,部分龙头场对未来大猪供应缺口预期较高而再节后有主动压栏动作,同时,节后市场严重供应过剩、严查检疫票也导致多地存在被动压栏现象,出栏均重整体上涨。而屠企多按需采购,分割和鲜销均整体亏损,企业暂无增量分割或者入库意愿,采购体重整体均衡,收购均重变化不大。
监测TOP5养殖企业、中型养殖企业和小散养殖企业出栏均重分别为125.78公斤、126.25公斤和126.42公斤,环比分别增加0.87公斤、下降0.03公斤和增加0.17公斤。从不同规模养殖企业出栏均重对比数据分析,TOP5养殖企业看涨大猪缺口而有一定压栏动作,且行情低迷导致出栏节奏偏慢,出栏均重涨幅明显。而中型养殖企业体重偏大,月度出栏进度滞后较多,多积极出栏,均重小降。小散养殖企业部分仍因检疫票问题或者亏损存在被动压栏情况,均重小幅增加。
图2全国生猪均重、屠宰均重和体重差走势图
数据来源:卓创资讯
数据来源:卓创资讯
3、猪病频发导致小猪集中出栏,推动肥标差走阔
本周全国肥标猪价差均值为0.86元/公斤,较上月末增加0.02元/公斤,环比涨幅为0.73%。本月全国肥标猪价差呈现先涨后跌走势,均值环比下滑。养殖端仍有看涨压栏想法,但月度出栏压力偏大,且生猪增重加速,供应过剩导致生猪消化压力较大,存在被动压栏动作。与节前相比,节后肥标差的小幅度走阔更多来源于局地猪病导致的小体重生猪低价出栏,而非来源于大猪存栏缺口扩大导致的肥猪价格坚挺。当前部分地区二次育肥猪源仍未及时出栏,大猪存栏压力偏大,短时大猪不具备反弹动力,更难成为猪价上涨的有力支撑。
综上所述,养殖端存在主动及被动压栏动作,供应端与节前基本相差不大,但屠宰端较节前减量幅度过大。猪源消化不足导致体重差负值扩大,肥标差虽有走阔但更多为猪病影响标猪降价,大猪缺口不明显,也对短时猪价或支撑力度不足。