


进入2026年四季度,国内仔猪市场延续深度下行态势,价格较年内高点跌价近六成。作为生猪行情的先行指标,仔猪价格的大幅波动既反映了当前生猪市场的供需基本面,也暗含着行业对远期行情的预期走向。
01、市场长期预期偏弱仔猪价格持续低位运行
2026年仔猪市场整体呈现“上半年震荡偏弱、7月短暂冲高后单边暴跌”的走势。究其原因,主要还是后期市场预期不佳导致。
广东某万头猪场育肥猪负责人告诉记者,目前仔猪价格涨不起来,主要受整体市场供需关系影响。二季度末我国生猪存栏3780万头,相当于调控目标的100.8%。虽然产能调控成效显著,但生猪供需存在10个月的时间弹性,“母猪减,肉不减”的情况随之出现,市场还是普遍存在供大于需的情况。
同时,消费端情况也并不乐观。统计数据显示,2023年至2025年,我国居民家庭人均猪肉消费量从30.5公斤降至26.6公斤,降幅达12.8%。随着居民消费结构的升级,猪肉消费降级已成客观事实。过去肉价“同涨同跌”的情况被打破,今年市场更是呈现“猪价走弱、牛价上行”的分化态势。消费能力走弱,进一步压低行业长期预期,已有业内人士预判,未来我国能繁母猪合理存栏规模或仅需2000万头。
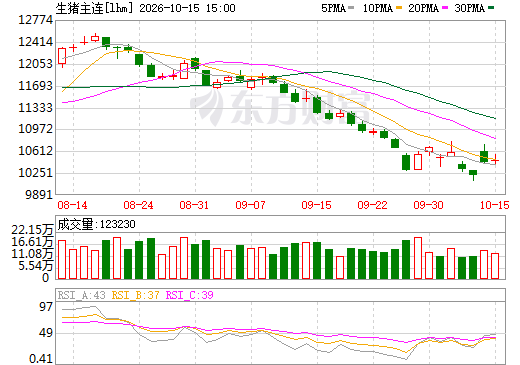
资本市场层面,自8月中旬起,生猪期货价格持续回落。创元期货分析指出:供给端,10月生猪出栏计划环比增加1.9%—2.5%,日均出栏量环比下降0.8%—1.5%,产能出清节奏偏慢,后续出栏压力依旧存在;需求端,节假日过后消费转淡,白条产品走货不畅,屠宰企业压价收购,短期需求增量有限;二次育肥栏舍利用率处于中性水平,低价环境难以带动大规模进场。
总体来看,短期市场供应依旧过剩,高体重高供应压制下,需求侧难有发力点,猪价震荡偏弱看待,盘面反弹沽空挤升水。资本市场对短期猪价的悲观预期,进一步拖累仔猪销售,使得仔猪价格持续低位运行。
02、市场补栏意愿低迷“抄底”行为局部存在
仔猪价格的下跌,离不开养殖端补栏意愿的大幅下滑。
而育肥端持续亏损是压制补栏积极性的根本因素。10月16日,新牧网猪价数据显示,全国生猪均价4.96元/斤,而根据当前头部企业最新公告显示,头部养殖企业平均生产成本在6.1元/斤左右。行业仍处于出一头猪亏损200-300元的状态。
记者调研发现,目前不同养殖群体补栏意愿存在明显分化。
头部企业积极响应国家产能调控政策,同时结合企业自身现金流情况,相对保持理性稳健的节奏;部分现金流充裕的腰部企业,由于仔猪价格低位,还是选择适度“抄底”;而资金紧缺的腰部和中小散户,由于现金流限制以及前期长期亏损,补栏积极性基本跌入谷底。
同时,能繁母猪存栏持续去化也在侧面印证补栏意愿低迷,低效产能加速退出,行业正处于被动去产能阶段。
俗语云:一朝被蛇咬,十年怕井绳。
仔猪价格触底的时期并不少见:2025年第四季度,断奶仔猪价格掉到165元/头;2026年年中,断奶仔猪价格再次跌至150元/头。然而,仔猪价格虽多次触底,但鲜有人能通过仔猪“抄底”获利,大部分养殖者都在一波又一波的亏损中,逐步淡化博取行情暴利的想法。
生猪养殖行业早已不再是踩准周期即可一夜暴富的赛道,唯有持续优化生产管理、立足长线稳健经营,才能在行业周期洗礼中站稳脚跟。
01、市场长期预期偏弱仔猪价格持续低位运行
2026年仔猪市场整体呈现“上半年震荡偏弱、7月短暂冲高后单边暴跌”的走势。究其原因,主要还是后期市场预期不佳导致。
广东某万头猪场育肥猪负责人告诉记者,目前仔猪价格涨不起来,主要受整体市场供需关系影响。二季度末我国生猪存栏3780万头,相当于调控目标的100.8%。虽然产能调控成效显著,但生猪供需存在10个月的时间弹性,“母猪减,肉不减”的情况随之出现,市场还是普遍存在供大于需的情况。
同时,消费端情况也并不乐观。统计数据显示,2023年至2025年,我国居民家庭人均猪肉消费量从30.5公斤降至26.6公斤,降幅达12.8%。随着居民消费结构的升级,猪肉消费降级已成客观事实。过去肉价“同涨同跌”的情况被打破,今年市场更是呈现“猪价走弱、牛价上行”的分化态势。消费能力走弱,进一步压低行业长期预期,已有业内人士预判,未来我国能繁母猪合理存栏规模或仅需2000万头。
资本市场层面,自8月中旬起,生猪期货价格持续回落。创元期货分析指出:供给端,10月生猪出栏计划环比增加1.9%—2.5%,日均出栏量环比下降0.8%—1.5%,产能出清节奏偏慢,后续出栏压力依旧存在;需求端,节假日过后消费转淡,白条产品走货不畅,屠宰企业压价收购,短期需求增量有限;二次育肥栏舍利用率处于中性水平,低价环境难以带动大规模进场。
总体来看,短期市场供应依旧过剩,高体重高供应压制下,需求侧难有发力点,猪价震荡偏弱看待,盘面反弹沽空挤升水。资本市场对短期猪价的悲观预期,进一步拖累仔猪销售,使得仔猪价格持续低位运行。
02、市场补栏意愿低迷“抄底”行为局部存在
仔猪价格的下跌,离不开养殖端补栏意愿的大幅下滑。
而育肥端持续亏损是压制补栏积极性的根本因素。10月16日,新牧网猪价数据显示,全国生猪均价4.96元/斤,而根据当前头部企业最新公告显示,头部养殖企业平均生产成本在6.1元/斤左右。行业仍处于出一头猪亏损200-300元的状态。
记者调研发现,目前不同养殖群体补栏意愿存在明显分化。
头部企业积极响应国家产能调控政策,同时结合企业自身现金流情况,相对保持理性稳健的节奏;部分现金流充裕的腰部企业,由于仔猪价格低位,还是选择适度“抄底”;而资金紧缺的腰部和中小散户,由于现金流限制以及前期长期亏损,补栏积极性基本跌入谷底。
同时,能繁母猪存栏持续去化也在侧面印证补栏意愿低迷,低效产能加速退出,行业正处于被动去产能阶段。
俗语云:一朝被蛇咬,十年怕井绳。
仔猪价格触底的时期并不少见:2025年第四季度,断奶仔猪价格掉到165元/头;2026年年中,断奶仔猪价格再次跌至150元/头。然而,仔猪价格虽多次触底,但鲜有人能通过仔猪“抄底”获利,大部分养殖者都在一波又一波的亏损中,逐步淡化博取行情暴利的想法。
生猪养殖行业早已不再是踩准周期即可一夜暴富的赛道,唯有持续优化生产管理、立足长线稳健经营,才能在行业周期洗礼中站稳脚跟。