


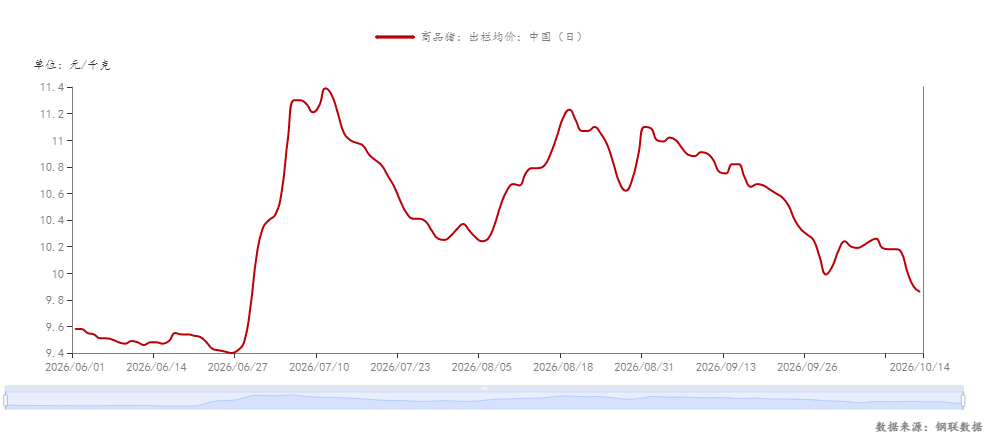
步入10月中旬,国内生猪市场承压加剧,现货价格破位下行,行情呈现二次探底特征。根据Mysteel监测数据,截至10月13日,全国外三元生猪出栏均价跌至9.9元/公斤,较节前(10月1日10.17元/公斤)下跌0.27元/公斤,跌幅2.65%,也是自6月底回升至10元/公斤以上后,再度跌破10元关口。供需错配仍是主导行情的核心矛盾,政策层面引导降体重、压产能,但调控效果存在明显滞后。
从供需节奏来看,市场格局在短短两个月内发生明显切换。9月“供减需增”转为“供需双增”,而10月消费端快速回落,供给释放力度不减,形成供增需减的局面。据Mysteel监测数据,10月重点省份养殖企业生猪计划出栏量合计1508.18万头,环比9月实际出栏量增加1.91%,出栏压力持续兑现。
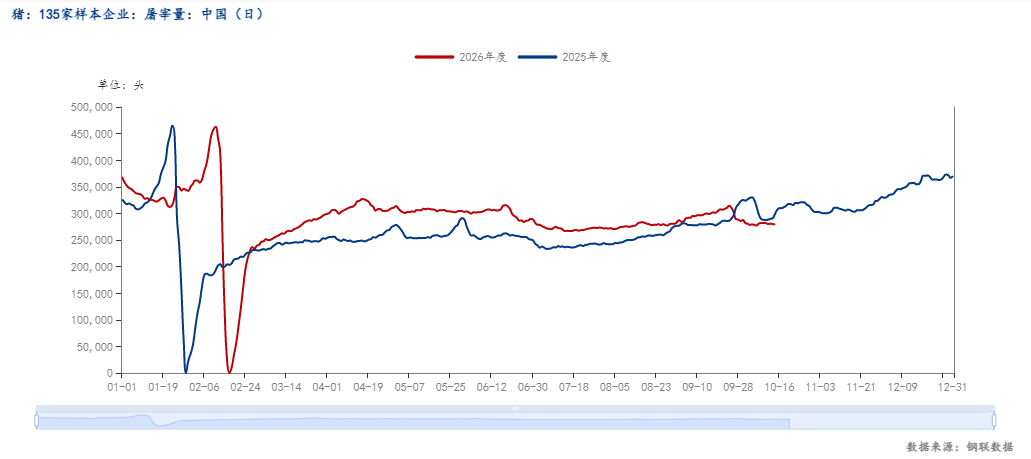
需求端整体偏弱,行情仅存在季节性驱动。国庆、中秋双节备货结束后,终端屠宰鲜销率回落,消费回归常态,暂无强需求拉动。10月14日监测数据显示,135家样本屠宰企业宰量27.92万头,较节前高点下降11.14%,同比下跌6.46%。四季度随气温下降,腌腊加工需求将逐步启动,带来阶段性采购增量。不过猪肉消费弹性偏弱,难以消化当前充裕的供给,季节性拉动仅能支撑小幅修复,不足以推动趋势性上涨。
疫病与二次育肥更多是区域性扰动,难以带动全国行情。今年疫病发生早于往年,但并非本轮价格下行的核心因素,仅局部区域出现疫病扰动,改变区域内猪源结构,未引发全国性被动抛售。伴随华北气温走低,冬季疫病演变仍需持续跟踪。二次育肥主体决策高度依赖标肥价差,操作灵活但整体体量有限,仅能形成局部利好。值得警惕,若出栏均重无法回落,二次育肥只是延后供给释放,会将压力后移,拖累明年行情修复。
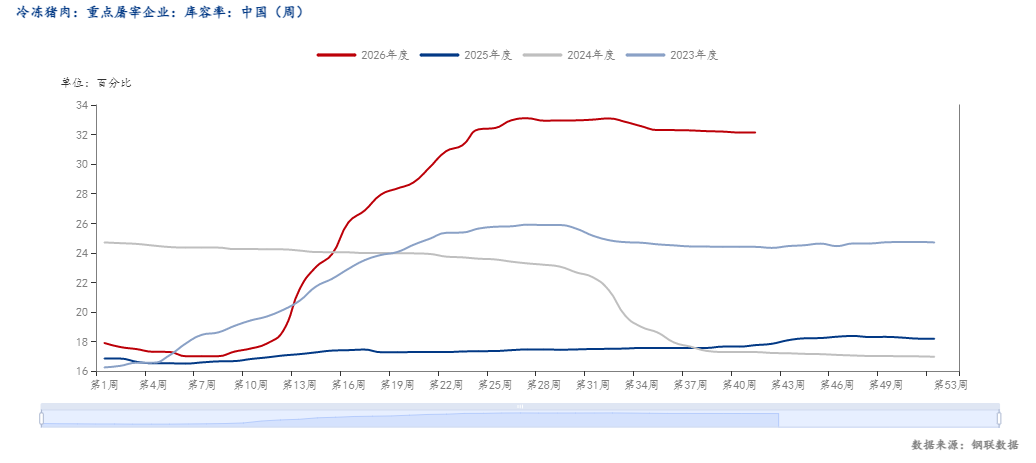
冻品库存是制约反弹的重要隐性因素。当前流通环节冻品库存偏高,贸易商面临资金压力、持续亏损以及部分货品临期等问题,存在折价出库诉求。一旦现货小幅回暖,冻品集中投放将分流鲜肉需求,压缩现货反弹空间。
后市展望,短期生猪市场仍将维持底部震荡格局。产能去化是慢变量,肥猪供给消化尚需时间。四季度腌腊旺季有望带来阶段性反弹,但预计反弹空间受限,一旦价格反弹至成本线附近,出栏量释放将再度压制行情。中长期看,能繁母猪持续去化的效果预计将在明年逐步兑现,基本面迎来改善,行业有望回归盈利区间,盈利空间上限取决于产能去化的深度。
从供需节奏来看,市场格局在短短两个月内发生明显切换。9月“供减需增”转为“供需双增”,而10月消费端快速回落,供给释放力度不减,形成供增需减的局面。据Mysteel监测数据,10月重点省份养殖企业生猪计划出栏量合计1508.18万头,环比9月实际出栏量增加1.91%,出栏压力持续兑现。
需求端整体偏弱,行情仅存在季节性驱动。国庆、中秋双节备货结束后,终端屠宰鲜销率回落,消费回归常态,暂无强需求拉动。10月14日监测数据显示,135家样本屠宰企业宰量27.92万头,较节前高点下降11.14%,同比下跌6.46%。四季度随气温下降,腌腊加工需求将逐步启动,带来阶段性采购增量。不过猪肉消费弹性偏弱,难以消化当前充裕的供给,季节性拉动仅能支撑小幅修复,不足以推动趋势性上涨。
疫病与二次育肥更多是区域性扰动,难以带动全国行情。今年疫病发生早于往年,但并非本轮价格下行的核心因素,仅局部区域出现疫病扰动,改变区域内猪源结构,未引发全国性被动抛售。伴随华北气温走低,冬季疫病演变仍需持续跟踪。二次育肥主体决策高度依赖标肥价差,操作灵活但整体体量有限,仅能形成局部利好。值得警惕,若出栏均重无法回落,二次育肥只是延后供给释放,会将压力后移,拖累明年行情修复。
冻品库存是制约反弹的重要隐性因素。当前流通环节冻品库存偏高,贸易商面临资金压力、持续亏损以及部分货品临期等问题,存在折价出库诉求。一旦现货小幅回暖,冻品集中投放将分流鲜肉需求,压缩现货反弹空间。
后市展望,短期生猪市场仍将维持底部震荡格局。产能去化是慢变量,肥猪供给消化尚需时间。四季度腌腊旺季有望带来阶段性反弹,但预计反弹空间受限,一旦价格反弹至成本线附近,出栏量释放将再度压制行情。中长期看,能繁母猪持续去化的效果预计将在明年逐步兑现,基本面迎来改善,行业有望回归盈利区间,盈利空间上限取决于产能去化的深度。