


2026年三季度,国内生猪均价10.73元/公斤,环比涨13.31%,同比跌22.08%,行情先涨后跌;养殖端亏损,仔猪价格大跌,能繁母猪持续去化。四季度供需边际好转,猪价或先抑后扬,但反弹空间有限。
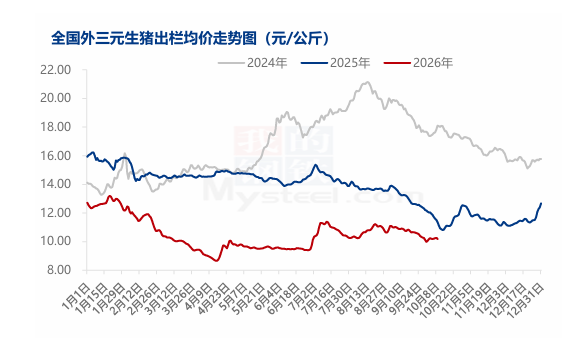
2026年二季度全国生猪出栏均价约9.47元/公斤,三季度均价10.73元/公斤,环比上涨13.31%,同比下跌22.08%。分月来看,7月受二次育肥入场推动,猪价冲高至11.39元/公斤后回落,月末降至10.28元/公斤;8月集团场出栏偏快,供强需弱格局未改,均价10.75元/公斤,中旬冲高至11.23元/公斤后缓慢回落;9月集团场阶段性压量,散户大猪惜售,终端消费兑现不及预期,均价10.67元/公斤,环比微跌0.74%。三季度整体"先涨后降再震荡",养殖端深陷亏损泥潭,自繁自养月均亏损159.85元/头。
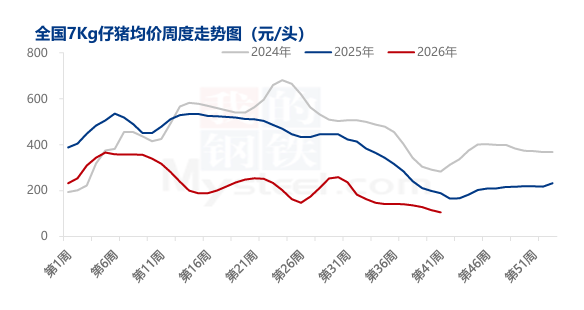
仔猪市场自7月高点以来持续大幅回落。7月中旬7kg仔猪周均价一度冲高至258.57元/头,此后一路下行,9月初降至142.38元/头,9月末进一步跌至128.10元/头,截至10月9日已降至105.24元/头,较7月高点跌幅达59.4%。月报数据显示,9月仔猪月均价142.30元/头,环比下跌19.84%,同比暴跌49.32%,已跌至近年低位。仔猪价格的大幅下挫,反映养殖端对后市预期悲观,补栏意愿持续低迷。
三季度产能去化情况
产能去化方面,三季度能繁母猪存栏持续回落,8月创年内单月最大降幅。据钢联监测,208家样本企业能繁母猪存栏量同比已下降7.68%,头部企业开始主动调减,预计9月末回归合理保有量绿色区间。但根据10个月传导周期测算,产能变化对年内出栏影响尚需时间兑现。
四季度预测:供需好转,猪价先抑后扬
供应端,四季度商品猪理论出栏量环比或继续回落,供应压力趋于缓解。但三季度压栏及二育猪源部分后移,叠加集团场月度计划高位,供应端仍充足。
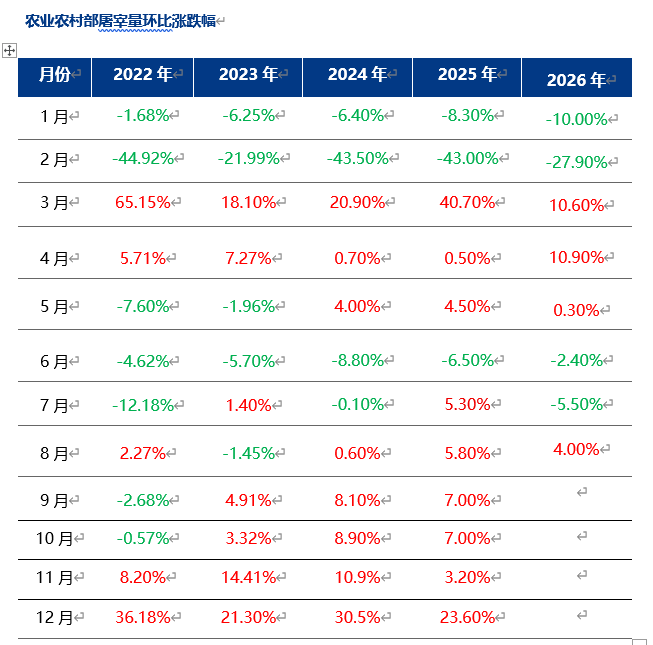
需求端,四季度进入传统消费旺季,10月国庆后消费短暂回落,11月南方腌腊灌肠陆续启动,屠宰量环比增长约6%-8%,12月冬至及元旦备货接棒,屠宰企业开工率与白条走货季节性回升,终端消费支撑显著增强。
综合来看,四季度生猪市场预计供需好转,行情呈"先抑后扬"。10月或延续回落走势,11月下旬在旺季带动下重心逐步上移。但需警惕集中出栏及冻品库存对反弹高度的压制,猪价上涨空间有限,养殖端或维持微亏或盈亏平衡状态。
2026年二季度全国生猪出栏均价约9.47元/公斤,三季度均价10.73元/公斤,环比上涨13.31%,同比下跌22.08%。分月来看,7月受二次育肥入场推动,猪价冲高至11.39元/公斤后回落,月末降至10.28元/公斤;8月集团场出栏偏快,供强需弱格局未改,均价10.75元/公斤,中旬冲高至11.23元/公斤后缓慢回落;9月集团场阶段性压量,散户大猪惜售,终端消费兑现不及预期,均价10.67元/公斤,环比微跌0.74%。三季度整体"先涨后降再震荡",养殖端深陷亏损泥潭,自繁自养月均亏损159.85元/头。
仔猪市场自7月高点以来持续大幅回落。7月中旬7kg仔猪周均价一度冲高至258.57元/头,此后一路下行,9月初降至142.38元/头,9月末进一步跌至128.10元/头,截至10月9日已降至105.24元/头,较7月高点跌幅达59.4%。月报数据显示,9月仔猪月均价142.30元/头,环比下跌19.84%,同比暴跌49.32%,已跌至近年低位。仔猪价格的大幅下挫,反映养殖端对后市预期悲观,补栏意愿持续低迷。
三季度产能去化情况
产能去化方面,三季度能繁母猪存栏持续回落,8月创年内单月最大降幅。据钢联监测,208家样本企业能繁母猪存栏量同比已下降7.68%,头部企业开始主动调减,预计9月末回归合理保有量绿色区间。但根据10个月传导周期测算,产能变化对年内出栏影响尚需时间兑现。
四季度预测:供需好转,猪价先抑后扬
供应端,四季度商品猪理论出栏量环比或继续回落,供应压力趋于缓解。但三季度压栏及二育猪源部分后移,叠加集团场月度计划高位,供应端仍充足。
需求端,四季度进入传统消费旺季,10月国庆后消费短暂回落,11月南方腌腊灌肠陆续启动,屠宰量环比增长约6%-8%,12月冬至及元旦备货接棒,屠宰企业开工率与白条走货季节性回升,终端消费支撑显著增强。
综合来看,四季度生猪市场预计供需好转,行情呈"先抑后扬"。10月或延续回落走势,11月下旬在旺季带动下重心逐步上移。但需警惕集中出栏及冻品库存对反弹高度的压制,猪价上涨空间有限,养殖端或维持微亏或盈亏平衡状态。