


养猪从来不是简单的生意。
猪周期大浪淘沙,无论是老牌肉企还是跨界新玩家,都难逃这场大考。
01.上半年生猪板块亏损3.59亿光明肉业遭“拷问”
“和同行业相比,你们养猪能力这么差,难道不脸红吗?还要继续养下去吗?”
据媒体报道,在光明半年报业绩说明会上,有投资者直接“开火”质问。
数据显示,光明肉业2026年上半年实现营业收入128.23亿元,同比增长6.24%,但归母净利润却同比大幅下滑39.40%至1.07亿元,呈现明显的“增收不增利”态势。
猪周期大浪淘沙,无论是老牌肉企还是跨界新玩家,都难逃这场大考。
01.上半年生猪板块亏损3.59亿光明肉业遭“拷问”
“和同行业相比,你们养猪能力这么差,难道不脸红吗?还要继续养下去吗?”
据媒体报道,在光明半年报业绩说明会上,有投资者直接“开火”质问。
数据显示,光明肉业2026年上半年实现营业收入128.23亿元,同比增长6.24%,但归母净利润却同比大幅下滑39.40%至1.07亿元,呈现明显的“增收不增利”态势。
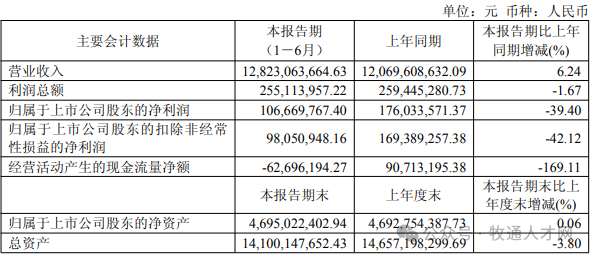
来源:公司半年报
受生猪价格整体震荡偏弱影响,公司养猪业务上半年营收6.03亿元,净亏损3.59亿元,成为拖累整体业绩的主要因素。
事实上,光明并不是一个养猪新手,而算得上是行业“老资历”。
光明的养猪业务根基,可以溯源到上世纪九十年代的上海农场。1995年上海农场建成首座万头规模化猪场,逐步搭建起从种猪繁育到商品猪养殖的完整链条,长期承担上海猪肉保供任务。
这套养殖资产整合为光明生猪。2018年,光明肉业收购光明生猪股权,将其纳入上市公司体系,也就是后来的光明农牧。如今它已是上海规模最大的国有生猪养殖板块,2024年出栏101.94万头、2025年出栏102.60万头,出栏规模稳定在百万头级别。
然而,作为生猪养殖主体的光明农牧并入上市公司报表后,仅在2020年猪周期高点实现盈利,其余多数年份持续承压,上海区位带来的高成本压力长期存在。
面对投资者的质问,公司回应称正降本减亏、推进资产优化。针对养殖板块扭亏治亏,落实多项举措,如关停低效场,并同步优化人员结构,节约人工成本等。
02.跨界养猪三年克明食品迎来首份亏损中报
同样面临“质疑”的,还有克明食品。从它决定跨界养猪那一刻开始,反对、劝退的声音便一直存在。
2023年,克明食品完成股权交割,拿下兴疆牧歌控股权,正式把生猪养殖纳入上市公司版图。作为挂面龙头,公司试图沿着食品产业链向外延伸,以此打开新的业绩空间。
然而,并入报表的首年,兴疆牧歌就录得2.78亿元亏损,直接拖垮整体利润,造成克明食品上市以来第一次年度亏损。之后的2024、2025年,这项养猪资产始终没能创造正向收益。
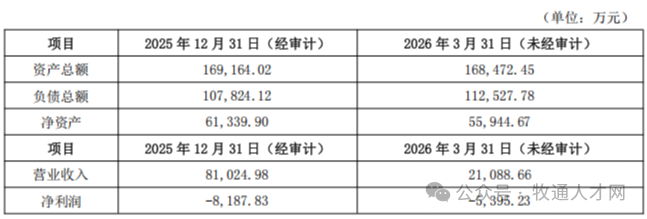
新疆牧歌主要业绩指标/来源:公司公告
2026年半年报显示,克明食品实现营业收入21.36亿元,同比基本持平;但归母净利润亏损4642.71万元,同比下滑146.28%,为公司上市以来首次半年度亏损。
业绩承压的核心诱因依旧来自生猪业务。公司上半年养殖及屠宰板块实现营收3.68亿元,毛利率降至-14.40%,同比大幅下滑近30个百分点。
公司解释,西北地区为兴疆牧歌生猪销售的主要区域,受生猪价格波动的影响,本期销售收入减少,导致毛利率下降。
今年5月份,因兴疆牧歌现金流承压,克明食品还决定向其增加不超过5000万元的借款,保障公司日常运营、缓解资金周转压力。
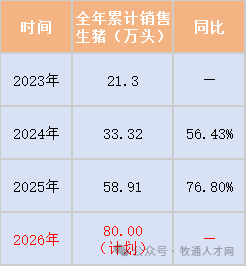
值得一提的是,公司生猪出栏量仍在持续增长。今年1–8月累计出栏50.91万头,同比增长34.41%,产能持续释放。公司2026年出栏目标为80万头。
公司还表示,兴疆牧歌整体成本控制在13元/kg以下,优秀猪场成本在11元/kg左右。
你看好这两家企业的养猪业务吗?