


自去年8月以来,白猪市场价格持续低迷,价差显著扩大,而土猪价格保持坚挺,猪肉市场呈现冰火两重天的分化格局,土猪赛道正逐渐成为行业关注的新焦点。
据新猪派调研,近一年全国土猪均价为9.67元/斤,土猪与白猪月度均价价差由2.66元/斤扩大至4.98元/斤,2025年全国土猪出栏量创新高,达到2500万头,环比上升13.6%,近十年年均增长5.8%。不同种类行情的起伏对比,凸显出土猪市场的价格韧性、品牌溢价与产业扩容趋势。
均价9.67元/斤!
土猪均价高位震荡,抗周期属性凸显
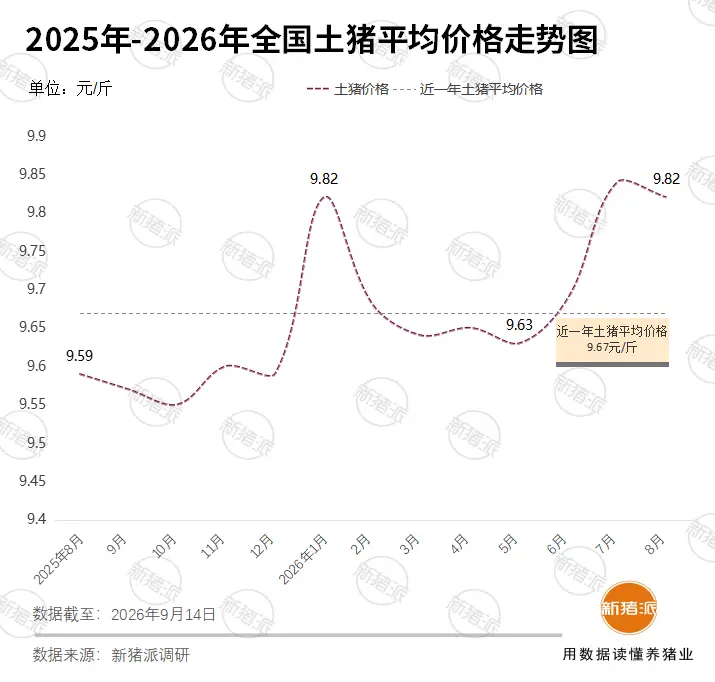
近一年来,全国土猪均价整体维持高位运行,月度波动幅度显著小于白猪,呈现出较强的抗周期属性。据新猪派调研,2025年8月至2026年8月,全国土猪均价在9.55-9.84元/斤区间窄幅震荡,近一年均价为9.67元/斤。从月度走势看,2025年10月回落至9.55元/斤的阶段低点,2026年1月受春节消费拉动冲高至9.82元/斤,3-5月维持在9.63-9.65元/斤,7月再度冲高至9.84元/斤,8月小幅回落至9.82元/斤。全年最高与最低仅相差0.29元/斤,波动幅度不足3%。
土猪价格的高度稳定性,根源在于供给端的低弹性。据新猪派调研,土猪饲养周期比白猪长1个月以上,产能调整速度慢,难以通过压栏、二次育肥等方式快速改变短期供给。同时,土猪消费以中高端熟客为主,客群黏度高,需求端受猪周期波动影响有限。供给弹性小、需求稳定性强,共同构成了土猪价格的抗周期底色。
价差达4.98元/斤!
土猪白猪价差持续扩大,溢价逻辑何在?
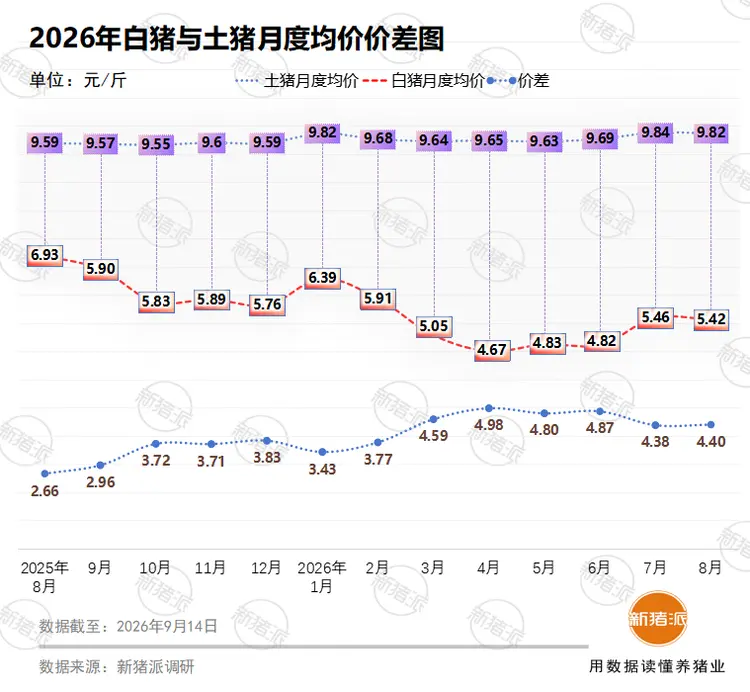
土猪与白猪的月度均价价差在近一年持续扩大,从2.66元/斤攀升至4.98元/斤,近乎翻倍,背后是成本结构、消费分层与定价体系的三重差异。据新猪派调研数据,2025年8月土猪均价9.59元/斤、白猪6.93元/斤,价差2.66元/斤;此后白猪持续下行,2026年4月跌至4.67元/斤阶段低点,土猪仍维持9.65元/斤,价差扩大至4.98元/斤峰值。5-8月价差维持在4.40-4.87元/斤高位。值得关注的是,价差扩大的核心驱动力并非土猪涨价,而是白猪价格持续下跌,同时土猪价格波动不足3%,白猪从6.93元/斤跌至4.67元/斤,跌幅超32%。
据新猪派分析,土猪溢价逻辑可从三维度拆解。首先,成本端差异:土猪料肉比高、饲养周期多出1-6个月,每斤增重成本显著更高,价格天然存在成本支撑。其次是,消费端分层:中高端消费者对猪肉风味要求提升,土猪肉肌内脂肪含量高、风味物质丰富,在高端餐饮、品牌商超等渠道需求旺盛,终端零售价可达白猪肉的2.5-3.5倍。最后是,定价体系差异:猪肉市场行情报价以外三元白猪为基准,土猪活猪端缺乏独立报价,往往用白猪标尺定价,活猪端溢价有限;真正利润空间来自终端品牌化运营,壹号土猪、温氏黑猪等通过渠道建设将品质差异转化为品牌溢价。
2500万头!仅占出栏量的3.5%
出栏量创十年新高,市场规模或将迈向千亿级
全国土猪出栏量在经历非瘟冲击后持续恢复增长,2025年创十年新高,产业规模稳步扩容,但行业集中度仍然偏低,品牌化和产供销一体化是未来核心趋势。据新猪派调研数据,2017年全国土猪出栏量约1632万头,攀升至2025年约2500万头,创十年新高。2015-2025年土猪出栏量年均复合增长率约5.8%,显著高于全国生猪总出栏量增速,土猪出栏量在整体出栏量中的比重稳步提升。
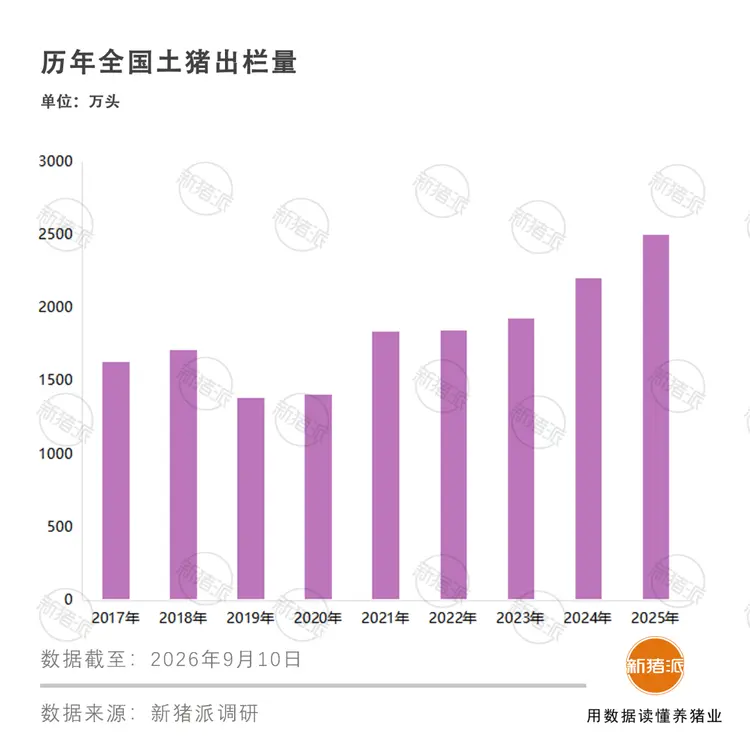
土猪赛道仍处于早期发展阶段,行业集中度偏低。据新猪派此前调研数据显示,2025年土猪出栏TOP10企业门槛为5万头,壹号食品以68万头遥遥领先,青莲食品38万头紧随其后,新希望23万头位列第三。行业前五合计市占率仅约18.3%,远低于白猪养殖行业集中度。与此同时,温氏、牧原、新希望、铁骑力士等头部猪企纷纷加速布局土猪赛道,“白猪+土猪”双轨发展正成为养猪行业新趋势。
从长期趋势看,土猪不会替代白猪成为市场主流,但会在中高端细分赛道持续扩容,两者形成互补关系。在行业持续亏损的背景下,需要认识到,土猪赛道不是“白猪亏损后的避风港”,而是需要长期主义、品牌建设和产业链协同的细分领域,未来存活的产业模式,一定是从从“卖活猪”向“卖品牌肉、差异化、全产业链协同”转型。
据新猪派调研,近一年全国土猪均价为9.67元/斤,土猪与白猪月度均价价差由2.66元/斤扩大至4.98元/斤,2025年全国土猪出栏量创新高,达到2500万头,环比上升13.6%,近十年年均增长5.8%。不同种类行情的起伏对比,凸显出土猪市场的价格韧性、品牌溢价与产业扩容趋势。
均价9.67元/斤!
土猪均价高位震荡,抗周期属性凸显
近一年来,全国土猪均价整体维持高位运行,月度波动幅度显著小于白猪,呈现出较强的抗周期属性。据新猪派调研,2025年8月至2026年8月,全国土猪均价在9.55-9.84元/斤区间窄幅震荡,近一年均价为9.67元/斤。从月度走势看,2025年10月回落至9.55元/斤的阶段低点,2026年1月受春节消费拉动冲高至9.82元/斤,3-5月维持在9.63-9.65元/斤,7月再度冲高至9.84元/斤,8月小幅回落至9.82元/斤。全年最高与最低仅相差0.29元/斤,波动幅度不足3%。
土猪价格的高度稳定性,根源在于供给端的低弹性。据新猪派调研,土猪饲养周期比白猪长1个月以上,产能调整速度慢,难以通过压栏、二次育肥等方式快速改变短期供给。同时,土猪消费以中高端熟客为主,客群黏度高,需求端受猪周期波动影响有限。供给弹性小、需求稳定性强,共同构成了土猪价格的抗周期底色。
价差达4.98元/斤!
土猪白猪价差持续扩大,溢价逻辑何在?
土猪与白猪的月度均价价差在近一年持续扩大,从2.66元/斤攀升至4.98元/斤,近乎翻倍,背后是成本结构、消费分层与定价体系的三重差异。据新猪派调研数据,2025年8月土猪均价9.59元/斤、白猪6.93元/斤,价差2.66元/斤;此后白猪持续下行,2026年4月跌至4.67元/斤阶段低点,土猪仍维持9.65元/斤,价差扩大至4.98元/斤峰值。5-8月价差维持在4.40-4.87元/斤高位。值得关注的是,价差扩大的核心驱动力并非土猪涨价,而是白猪价格持续下跌,同时土猪价格波动不足3%,白猪从6.93元/斤跌至4.67元/斤,跌幅超32%。
据新猪派分析,土猪溢价逻辑可从三维度拆解。首先,成本端差异:土猪料肉比高、饲养周期多出1-6个月,每斤增重成本显著更高,价格天然存在成本支撑。其次是,消费端分层:中高端消费者对猪肉风味要求提升,土猪肉肌内脂肪含量高、风味物质丰富,在高端餐饮、品牌商超等渠道需求旺盛,终端零售价可达白猪肉的2.5-3.5倍。最后是,定价体系差异:猪肉市场行情报价以外三元白猪为基准,土猪活猪端缺乏独立报价,往往用白猪标尺定价,活猪端溢价有限;真正利润空间来自终端品牌化运营,壹号土猪、温氏黑猪等通过渠道建设将品质差异转化为品牌溢价。
2500万头!仅占出栏量的3.5%
出栏量创十年新高,市场规模或将迈向千亿级
全国土猪出栏量在经历非瘟冲击后持续恢复增长,2025年创十年新高,产业规模稳步扩容,但行业集中度仍然偏低,品牌化和产供销一体化是未来核心趋势。据新猪派调研数据,2017年全国土猪出栏量约1632万头,攀升至2025年约2500万头,创十年新高。2015-2025年土猪出栏量年均复合增长率约5.8%,显著高于全国生猪总出栏量增速,土猪出栏量在整体出栏量中的比重稳步提升。
土猪赛道仍处于早期发展阶段,行业集中度偏低。据新猪派此前调研数据显示,2025年土猪出栏TOP10企业门槛为5万头,壹号食品以68万头遥遥领先,青莲食品38万头紧随其后,新希望23万头位列第三。行业前五合计市占率仅约18.3%,远低于白猪养殖行业集中度。与此同时,温氏、牧原、新希望、铁骑力士等头部猪企纷纷加速布局土猪赛道,“白猪+土猪”双轨发展正成为养猪行业新趋势。
从长期趋势看,土猪不会替代白猪成为市场主流,但会在中高端细分赛道持续扩容,两者形成互补关系。在行业持续亏损的背景下,需要认识到,土猪赛道不是“白猪亏损后的避风港”,而是需要长期主义、品牌建设和产业链协同的细分领域,未来存活的产业模式,一定是从从“卖活猪”向“卖品牌肉、差异化、全产业链协同”转型。