


1、终端增量扭转供需失衡格局,猪价触底回升
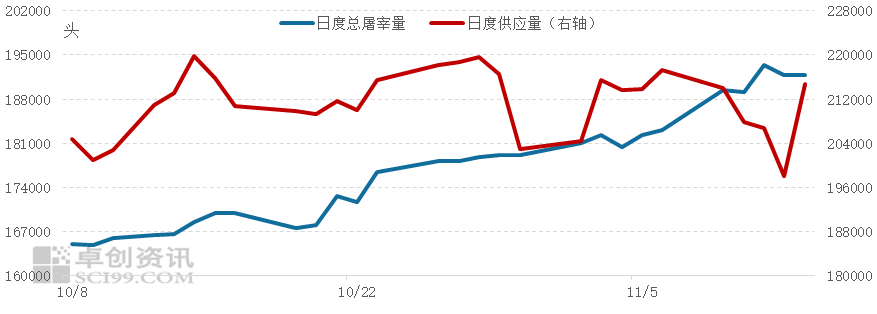
11月中旬过后生猪出栏量持续下滑,而生猪屠宰量呈现震荡上涨走势。据卓创资讯监测数据显示,11月12日样本养殖企业日度出栏量为19.18万头,较10月末下降1.91万头,减幅达8.8%。11月13日样本企业日度屠宰量为18.31万头,较10月末增1.27万头,增幅7.07%。养殖端与往月月初压栏节奏不同,月初开始便加速出栏,出栏积极性不断提升。下游屠宰端增幅不及供应量增幅,猪价继续探底。随着猪价探底,分割利润提升,叠加立冬、降温等逐步到来,宰量开始提升。随着需求增量,供需失衡格局改善,猪价开始触底回升,养殖端看涨预期增加,未来猪价是否存持续上涨势头。
11月中旬过后生猪出栏量持续下滑,而生猪屠宰量呈现震荡上涨走势。据卓创资讯监测数据显示,11月12日样本养殖企业日度出栏量为19.18万头,较10月末下降1.91万头,减幅达8.8%。11月13日样本企业日度屠宰量为18.31万头,较10月末增1.27万头,增幅7.07%。养殖端与往月月初压栏节奏不同,月初开始便加速出栏,出栏积极性不断提升。下游屠宰端增幅不及供应量增幅,猪价继续探底。随着猪价探底,分割利润提升,叠加立冬、降温等逐步到来,宰量开始提升。随着需求增量,供需失衡格局改善,猪价开始触底回升,养殖端看涨预期增加,未来猪价是否存持续上涨势头。
图1生猪供需对比走势图
数据来源:卓创资讯
数据来源:卓创资讯
2、均重涨幅收窄,体重水平较大
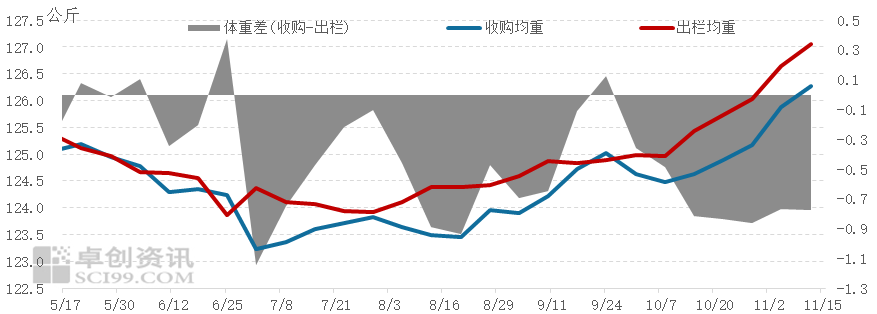
本周全国生猪交易均重继续上涨。卓创资讯监测全国生猪平均交易体重为126.75公斤,环比涨0.31%。出栏均重为127.06公斤,环比上升0.42公斤,收购均重为126.28公斤,环比上升0.41公斤,体重差(收购均重-出栏均重)负值略走阔。监测TOP5养殖企业、中型养殖企业和小散养殖企业出栏均重分别为127.39公斤、128.18公斤和126.83公斤,分别环比增加0.01公斤、0.97公斤和持平。
本周分省份交易均重上涨为主,但下滑地区较上周增加。受降温、立冬和寒衣节等影响,周内屠宰量整体增加,生猪消化速度加快。加之上旬养殖端看跌积极出栏,生猪上市节奏加快,出栏均重继续上涨,但增速略放缓。且降温推进大猪需求提升,部分地区肥标差收窄,屠企收购均重上涨。部分地区猪病仍有小范围发生,小体重生猪出栏增加,屠企收购低价小猪进行分割增量,以提升屠宰利润,均重小幅回落。从不同规模养殖企业出栏均重对比数据分析,TOP5养殖企业出栏均重增速明显放缓,主因前期积极增速出栏,叠加近期消化速度加快,滞销压栏现象有所缓解。中型养殖企业资金流紧张,且局地肥标差收窄,大猪出栏积极性提高,均重增幅扩大。散户因检疫票或预期惜售而被动或主动压栏,出栏意愿一般。
图2生猪体重走势图
数据来源:卓创资讯
数据来源:卓创资讯