


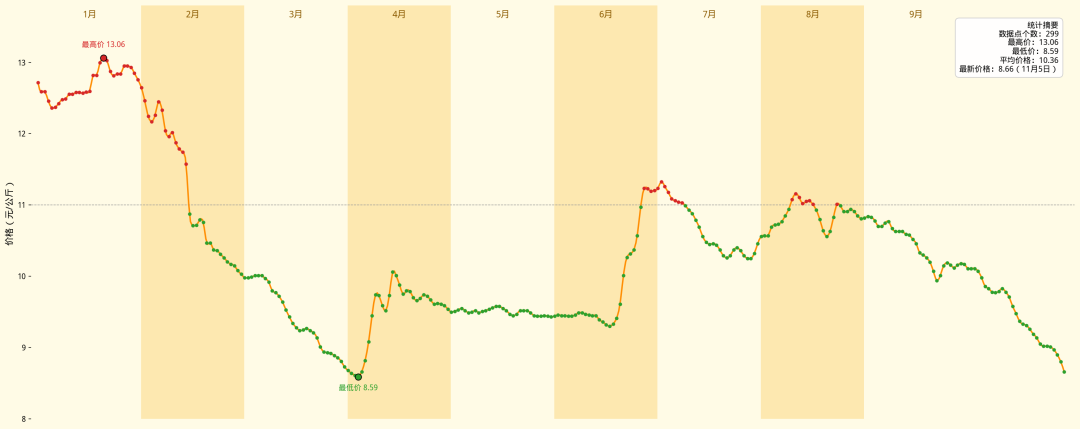
今年最后2个月已过去5天,说好的猪价拐点没来,养猪人等来的却是一波猪价的快速下跌。离今年4月仅过去7个月不到,猪价跌至8.66元/公斤,离近10年历史新低8.59元/公斤仅剩不到1毛钱。据最新统计,截至11月5日,猪价连跌18日,甚至贵州最低价已“破4入3”,不仅继续跌破成本线,也击穿了等待回暖、仍抱有期待的养殖端“心理防线”。
更值得关注的是,本轮跌价似乎还没有探底企稳的趋势,市场上陆续出现“是否会跌破今年的历史新低”猜测。那么这轮猪价快速下跌的原因究竟有哪些?
产能依然充足,集团集中出栏短期放量增加
产能居高不下一直以来都是猪价下跌、市场低迷的核心原因,随着近一年的产能调减,全国能繁母猪存栏量逐渐回落到了近两年的历史新低。据农业农训监测,截至今年三季度末,能繁母猪存栏已降至3602万头,为新正常保有量的96%。
但产能调减至绿色区间并不意味着市场上的猪马上就变少了,10个月的周期传导决定了三季度的产能调减效果至少也要等到明年7月才能兑现,这也意味着或许明年上半年之前猪都不会出现大幅度减少。
再加上7、8月份,集团猪企们出栏同比都在增长,迎来了一波集中出栏放量,即使9月、10月控制出栏,也还是造成了市场流通的标猪供应过于充足。钢联发布的10月样本企业生猪日度出栏量周均约32.6万头,较9月的30.5万头增加了6.8%。
同时,生猪出栏体重也在增加,这意味着实际进入市场的猪肉供应量,是数量和体重的双重放大,对价格的冲击就会比较明显。
此外,秋冬季天气变冷,疫病风险升高,养殖端压栏意愿不高,集中出栏放量较为明显,对猪价形成压制。
PSY冲到27-28,母猪少了,猪却没少
一边是能繁母猪存栏量稳步下降,另一边确实整个行业生产效率的不断提升。
据行业检测测算,截至今年一季度,行业的平均PSY水平已经提升至约25-26头。而头部猪企的数据就更高,据猪场动力网此前统计,11家上市集团猪企的平均PSY已经达到约28.2头左右,最优秀的例如神农集团、巨星农牧甚至已经冲破30,来到31-32头,跻身国际先进水平。
如果按照行业平均水平PSY25头、育肥成活率95%来测算,当前3602万头母猪对应理论年出栏生猪约8.5亿头,远超国内年均消费需求的7.2亿头,多出1.3亿头猪。
当然,这只是理论上的数据,实际上也许没有这么多,但PSY等生产效率的提升确是实打实的,只盯着母猪少了,猪却不一定会少。供应端不下去,猪价自然也上不来。
冻品库存历史高位,随时形成“天花板”压制
出栏均重是供给的“流量”压力,冻品库存则是“存量”压制。
当前屠宰企业冻品库存虽较前期高点略有回落,但同比仍处于历史高位。截至10月末,国内冻品库容量为32.6%,较8月初高位仅回落0.5%,同比涨幅高达13.4%。
冻品库存一高,就会挤占现货鲜品猪肉在市场中的份额,在消费需求有限的情况下,自然对猪价形成压制;同时,市场整体低价的背景下,当前屠宰企业亏损严重,收猪积极性本就不高,冻品库存居高不下,屠宰企业主动提价收猪的动力不足,进一步削弱了现货价格的反弹弹性。
标肥价差收窄,大猪溢价缩水
11月初,还没正式进入腌腊季,据行业监测数据显示,全国标肥差价就已经从10月初的1元/公斤,收窄到了11月2日的0.71元/公斤,甚至有区域市场出现“标肥倒挂、肥猪卖不过标猪”的说法。
三周时间,大猪溢价缩水近三成,最主要的还是此前的大猪供应缺口被集中出栏迅速填补。当前出栏均重124.33公斤,处于历史同期高位。
屠宰企业在鲜销亏损的压力下,对高价大猪的收购意愿持续偏低。叠加集团场出栏计划增加,肥猪持续释放,导致供给压力未能得到缓解,季节性溢价自然也就没了。
消费端变化不容忽视
最近几个月,猪牛市场打破“同涨同跌”的规律,走出了完全相反的走势,根源在于居民肉类消费结构的长期性、结构性变迁,大众吃肉偏好从“增量满足”转向“提质多元”。
中国农业大学经济管理学院副教授龙文进分析,当前我国居民肉品消费多元化趋势凸显,猪肉消费占比持续回落,牛肉等高品质肉类消费份额稳步提升,其中农村市场消费增长尤为明显,城乡肉类消费差距持续缩小。
目光回到年末的腌腊季,一方面,传统家庭自制腌腊的需求逐年萎缩,消费习惯持续改变,高盐腊味消费占比下滑;牛羊肉、禽肉、水产持续分流猪肉消费,猪肉的消费占比长期呈下行趋势。
另一方面,今年春节时间偏晚,节前备货周期拉长,需求被分散,很难出现往年集中抢货、短期爆单的场景。腌腊带来的只是阶段性温和增量,不足以扭转供大于求的大格局。
谁都不想退,都想再熬一熬
除了供应端和需求端两方的拉锯之外,有一点因素也十分关键,那就是养殖端、企业乃至行业的心态和情绪。
一方面,近一年尤其是今年以来猪价确实跌得猛,小规模的养殖户确实在加速离开养猪业。但另一方面,留下的大规模集团企业都还在咬牙硬扛。极致的降本增效、挥泪卖猪、减重出栏、关停猪场主动收缩、淘汰低产母猪、募集资金......每一项都是在保自己的现金流,就是为了等待周期反转,猪价一旦回升,总有人会重新补栏布局。
你不退,我也不退,都想再熬一熬,熬过最黑暗的周期底部,迎来黎明。僵持之下,猪企们都还在磨产能、磨亏损,看自己的对手什么时候能被自己熬出局,带来的结果就是猪价始终徘徊在低位,没有任何回暖的迹象,形成了“恶性循环”,低估周期继续延长。
猪价尚未回暖,但市场已经开始在赌后市行情了,但当所有人都寄希望于明年的反转,又不由得让人想起去年末今年初的“三、四季度拐点”预测,让人不由得在心里又画下了一个问号。你觉得超长低猪价周期的原因是什么?猪价什么时候能够回暖?
更值得关注的是,本轮跌价似乎还没有探底企稳的趋势,市场上陆续出现“是否会跌破今年的历史新低”猜测。那么这轮猪价快速下跌的原因究竟有哪些?
产能依然充足,集团集中出栏短期放量增加
产能居高不下一直以来都是猪价下跌、市场低迷的核心原因,随着近一年的产能调减,全国能繁母猪存栏量逐渐回落到了近两年的历史新低。据农业农训监测,截至今年三季度末,能繁母猪存栏已降至3602万头,为新正常保有量的96%。
但产能调减至绿色区间并不意味着市场上的猪马上就变少了,10个月的周期传导决定了三季度的产能调减效果至少也要等到明年7月才能兑现,这也意味着或许明年上半年之前猪都不会出现大幅度减少。
再加上7、8月份,集团猪企们出栏同比都在增长,迎来了一波集中出栏放量,即使9月、10月控制出栏,也还是造成了市场流通的标猪供应过于充足。钢联发布的10月样本企业生猪日度出栏量周均约32.6万头,较9月的30.5万头增加了6.8%。
同时,生猪出栏体重也在增加,这意味着实际进入市场的猪肉供应量,是数量和体重的双重放大,对价格的冲击就会比较明显。
此外,秋冬季天气变冷,疫病风险升高,养殖端压栏意愿不高,集中出栏放量较为明显,对猪价形成压制。
PSY冲到27-28,母猪少了,猪却没少
一边是能繁母猪存栏量稳步下降,另一边确实整个行业生产效率的不断提升。
据行业检测测算,截至今年一季度,行业的平均PSY水平已经提升至约25-26头。而头部猪企的数据就更高,据猪场动力网此前统计,11家上市集团猪企的平均PSY已经达到约28.2头左右,最优秀的例如神农集团、巨星农牧甚至已经冲破30,来到31-32头,跻身国际先进水平。
如果按照行业平均水平PSY25头、育肥成活率95%来测算,当前3602万头母猪对应理论年出栏生猪约8.5亿头,远超国内年均消费需求的7.2亿头,多出1.3亿头猪。
当然,这只是理论上的数据,实际上也许没有这么多,但PSY等生产效率的提升确是实打实的,只盯着母猪少了,猪却不一定会少。供应端不下去,猪价自然也上不来。
冻品库存历史高位,随时形成“天花板”压制
出栏均重是供给的“流量”压力,冻品库存则是“存量”压制。
当前屠宰企业冻品库存虽较前期高点略有回落,但同比仍处于历史高位。截至10月末,国内冻品库容量为32.6%,较8月初高位仅回落0.5%,同比涨幅高达13.4%。
冻品库存一高,就会挤占现货鲜品猪肉在市场中的份额,在消费需求有限的情况下,自然对猪价形成压制;同时,市场整体低价的背景下,当前屠宰企业亏损严重,收猪积极性本就不高,冻品库存居高不下,屠宰企业主动提价收猪的动力不足,进一步削弱了现货价格的反弹弹性。
标肥价差收窄,大猪溢价缩水
11月初,还没正式进入腌腊季,据行业监测数据显示,全国标肥差价就已经从10月初的1元/公斤,收窄到了11月2日的0.71元/公斤,甚至有区域市场出现“标肥倒挂、肥猪卖不过标猪”的说法。
三周时间,大猪溢价缩水近三成,最主要的还是此前的大猪供应缺口被集中出栏迅速填补。当前出栏均重124.33公斤,处于历史同期高位。
屠宰企业在鲜销亏损的压力下,对高价大猪的收购意愿持续偏低。叠加集团场出栏计划增加,肥猪持续释放,导致供给压力未能得到缓解,季节性溢价自然也就没了。
消费端变化不容忽视
最近几个月,猪牛市场打破“同涨同跌”的规律,走出了完全相反的走势,根源在于居民肉类消费结构的长期性、结构性变迁,大众吃肉偏好从“增量满足”转向“提质多元”。
中国农业大学经济管理学院副教授龙文进分析,当前我国居民肉品消费多元化趋势凸显,猪肉消费占比持续回落,牛肉等高品质肉类消费份额稳步提升,其中农村市场消费增长尤为明显,城乡肉类消费差距持续缩小。
目光回到年末的腌腊季,一方面,传统家庭自制腌腊的需求逐年萎缩,消费习惯持续改变,高盐腊味消费占比下滑;牛羊肉、禽肉、水产持续分流猪肉消费,猪肉的消费占比长期呈下行趋势。
另一方面,今年春节时间偏晚,节前备货周期拉长,需求被分散,很难出现往年集中抢货、短期爆单的场景。腌腊带来的只是阶段性温和增量,不足以扭转供大于求的大格局。
谁都不想退,都想再熬一熬
除了供应端和需求端两方的拉锯之外,有一点因素也十分关键,那就是养殖端、企业乃至行业的心态和情绪。
一方面,近一年尤其是今年以来猪价确实跌得猛,小规模的养殖户确实在加速离开养猪业。但另一方面,留下的大规模集团企业都还在咬牙硬扛。极致的降本增效、挥泪卖猪、减重出栏、关停猪场主动收缩、淘汰低产母猪、募集资金......每一项都是在保自己的现金流,就是为了等待周期反转,猪价一旦回升,总有人会重新补栏布局。
你不退,我也不退,都想再熬一熬,熬过最黑暗的周期底部,迎来黎明。僵持之下,猪企们都还在磨产能、磨亏损,看自己的对手什么时候能被自己熬出局,带来的结果就是猪价始终徘徊在低位,没有任何回暖的迹象,形成了“恶性循环”,低估周期继续延长。
猪价尚未回暖,但市场已经开始在赌后市行情了,但当所有人都寄希望于明年的反转,又不由得让人想起去年末今年初的“三、四季度拐点”预测,让人不由得在心里又画下了一个问号。你觉得超长低猪价周期的原因是什么?猪价什么时候能够回暖?