


当前养猪业正经历持续一年多的亏损,其中连续3~4个月的深度亏损在历史上从未出现过。行业呈现出“产量创新高、行情创新低”的罕见局面。去年全国猪肉产量创下5938万吨的历史新高,今年前三个季度又同比增长3.2%,但行情低迷程度却超出多数人预期,产能压力依然巨大。
农业农村部生猪产业监测预警专家咨询委员会委员、中国农业科学院农业经济与发展研究所王祖力研究员表示,当前生猪产业格局重构呈现出四大显著特征:
一、生产惯性增长:产业韧性极强,生物安全水平快速提升,规模化、集团化企业抗风险能力增强。当前能繁母猪存栏3602万头,虽低于3750万头的正常保有量,但这个基数依然不算低。同时,行业生产效率大幅提高,PSY从2020年的不到20头提升至2025年的23头以上,年均提升约3%,共同推动猪肉产量连创新高。
二、消费达峰趋稳:2025年人均猪肉表观消费量42.9公斤,与2014年水平基本持平,但这个消费量一定程度上受低价刺激影响。受人口老龄化、少子化、肉类消费多样化以及快餐外卖偏好等习惯变化影响,居民家庭猪肉消费量连续三年下降,结构性弱化明显,禽肉替代效应显著。
三、行情持续低迷:猪周期波动由强转弱,猪价上涨高点逐轮递减。行业陷入“产能去化困难”的僵局,很多企业都在硬扛周期。
四、政策强化调控:自2025年起,政府加强了对产能进行综合调控,能繁母猪正常保有量从2024年的3900万头逐步下调并动态调整。调控旨在遏制无序扩张,确保产能保持在合理区间,未来产能调控将趋于常态化与精准化。
三季度末全国能繁母猪存栏3602万头,相当于3750万头调控目标的96.0%。部分市场主体看到这个数字后,认为产能调控已经“大功告成”,开始有了明年猪价将大幅上涨的乐观预期。然而,王祖力指出,综合供需基本面研判,本轮能繁母猪存栏下降所带来的供给收缩效应相对有限。如果在当前生猪出栏仍未同比转降、养殖尚未扭亏为盈的时候,集体看多猪价,甚至搞逆市增产,后市供需形势就难以好转,猪价就可能长期低迷,使养殖场户“雪上加霜”。行业必须保持理性,不宜对后市行情有过高预期。
进入2026年第三季度,生猪价格下滑明显。自7月份开始,社会猪需求产生明显下滑并维持此现象至假期的中后期;8月中旬,临近学校开学以及部分企业陆续开工,猪肉集中采购一定拉动了生猪需求。但9月消费淡季的持续未能使猪价抬升维持。外加集团集中出栏以及前期产能去化缓慢的情况,中秋节以及国庆假期并未对生猪价格带来一定的利好作用。
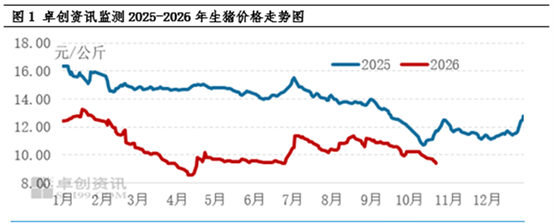
10月猪价呈现“先强后弱”走势。月初节日假期,生猪出栏量有所减弱,对猪价带来短时利好现象。节日过后,消费淡季持续,生猪需求骤降,供大于求现象持续显现,猪价开始震荡下滑。据卓创资讯监测,10月23日全国瘦肉型生猪均价为9.38元/公斤,相比节后第一天8日10.23元/公斤的均价下跌0.85元/公斤,幅度8.31%。四季度生猪供应仍处于充裕状态,或呈现“增-减-增”的状态。
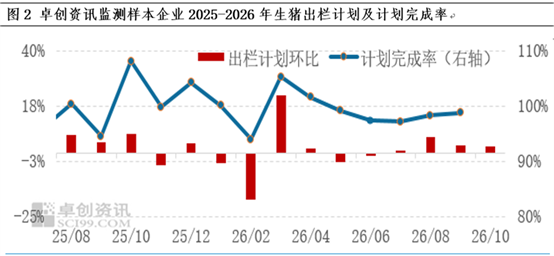
10月集团养殖企业生猪出栏计划依旧较高,据卓创资讯统计,10月份规模及以上生猪养殖企业计划出栏2212.29万头,环比上月上涨2.45%。11-12月,大猪需求虽有所好转,但是集团或在年底开启冲量活动,供应增幅或大于需求增幅,“供大于求”格局或将延续。
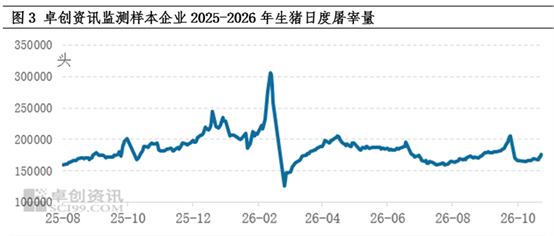
卓创资讯数据显示,生猪屠宰量自10月份开始虽有所上涨,但后期逐渐放缓。截至10月23日,全国日度生猪屠宰量为17.65万头,相比上月23日20.46万的日度屠宰量减少2.81万头,幅度13.72%。相比去年同期减少1.79万头,幅度9.21%。11-12月份,气温逐渐降低以及部分地区腌腊活动的陆续开启,生猪需求或继续呈现上涨迹象但力度有限。同时,虽然2026年三季度冻品库容率呈现出下滑迹象,但相比往年仍处于高位水平,冻品库存仍是潜在供应压力。
王祖力分析,当前市场情绪偏弱,压栏和二次育肥比例较低,这反而为后市行情提供了利好支撑。展望后市,短期内偏弱震荡,随着消费旺季到来,春节前猪价具备小幅上行的条件但涨幅有限,实质性好转可能要等到2027年下半年。卓创资讯判断,四季度猪价或呈现“跌-涨-跌”的趋势,生猪均价或运行于9.8-10.1元/公斤的价格区间,接触成本线或仍较为困难。
王祖力提醒,需警惕潜在风险:疫病以及市场一致性预期,均可能引发行情异常波动。例如,若市场一致预期2027年下半年涨价而在上半年集中压栏惜售,极易导致供需错配。一旦行业对后市猪价上涨形成单边乐观的一致预期,将极易诱发合成谬误,重蹈今年中秋、国庆两节前错判行情的覆辙。
长期来看,猪周期波动将越来越扁平化、平缓化,行业全面进入微利时代。“成本为王”将成为核心竞争策略,成本长期高于行业平均水平的养殖主体将被逐步淘汰。
农业农村部生猪产业监测预警专家咨询委员会委员、中国农业科学院农业经济与发展研究所王祖力研究员表示,当前生猪产业格局重构呈现出四大显著特征:
一、生产惯性增长:产业韧性极强,生物安全水平快速提升,规模化、集团化企业抗风险能力增强。当前能繁母猪存栏3602万头,虽低于3750万头的正常保有量,但这个基数依然不算低。同时,行业生产效率大幅提高,PSY从2020年的不到20头提升至2025年的23头以上,年均提升约3%,共同推动猪肉产量连创新高。
二、消费达峰趋稳:2025年人均猪肉表观消费量42.9公斤,与2014年水平基本持平,但这个消费量一定程度上受低价刺激影响。受人口老龄化、少子化、肉类消费多样化以及快餐外卖偏好等习惯变化影响,居民家庭猪肉消费量连续三年下降,结构性弱化明显,禽肉替代效应显著。
三、行情持续低迷:猪周期波动由强转弱,猪价上涨高点逐轮递减。行业陷入“产能去化困难”的僵局,很多企业都在硬扛周期。
四、政策强化调控:自2025年起,政府加强了对产能进行综合调控,能繁母猪正常保有量从2024年的3900万头逐步下调并动态调整。调控旨在遏制无序扩张,确保产能保持在合理区间,未来产能调控将趋于常态化与精准化。
三季度末全国能繁母猪存栏3602万头,相当于3750万头调控目标的96.0%。部分市场主体看到这个数字后,认为产能调控已经“大功告成”,开始有了明年猪价将大幅上涨的乐观预期。然而,王祖力指出,综合供需基本面研判,本轮能繁母猪存栏下降所带来的供给收缩效应相对有限。如果在当前生猪出栏仍未同比转降、养殖尚未扭亏为盈的时候,集体看多猪价,甚至搞逆市增产,后市供需形势就难以好转,猪价就可能长期低迷,使养殖场户“雪上加霜”。行业必须保持理性,不宜对后市行情有过高预期。
进入2026年第三季度,生猪价格下滑明显。自7月份开始,社会猪需求产生明显下滑并维持此现象至假期的中后期;8月中旬,临近学校开学以及部分企业陆续开工,猪肉集中采购一定拉动了生猪需求。但9月消费淡季的持续未能使猪价抬升维持。外加集团集中出栏以及前期产能去化缓慢的情况,中秋节以及国庆假期并未对生猪价格带来一定的利好作用。
10月猪价呈现“先强后弱”走势。月初节日假期,生猪出栏量有所减弱,对猪价带来短时利好现象。节日过后,消费淡季持续,生猪需求骤降,供大于求现象持续显现,猪价开始震荡下滑。据卓创资讯监测,10月23日全国瘦肉型生猪均价为9.38元/公斤,相比节后第一天8日10.23元/公斤的均价下跌0.85元/公斤,幅度8.31%。四季度生猪供应仍处于充裕状态,或呈现“增-减-增”的状态。
10月集团养殖企业生猪出栏计划依旧较高,据卓创资讯统计,10月份规模及以上生猪养殖企业计划出栏2212.29万头,环比上月上涨2.45%。11-12月,大猪需求虽有所好转,但是集团或在年底开启冲量活动,供应增幅或大于需求增幅,“供大于求”格局或将延续。
卓创资讯数据显示,生猪屠宰量自10月份开始虽有所上涨,但后期逐渐放缓。截至10月23日,全国日度生猪屠宰量为17.65万头,相比上月23日20.46万的日度屠宰量减少2.81万头,幅度13.72%。相比去年同期减少1.79万头,幅度9.21%。11-12月份,气温逐渐降低以及部分地区腌腊活动的陆续开启,生猪需求或继续呈现上涨迹象但力度有限。同时,虽然2026年三季度冻品库容率呈现出下滑迹象,但相比往年仍处于高位水平,冻品库存仍是潜在供应压力。
王祖力分析,当前市场情绪偏弱,压栏和二次育肥比例较低,这反而为后市行情提供了利好支撑。展望后市,短期内偏弱震荡,随着消费旺季到来,春节前猪价具备小幅上行的条件但涨幅有限,实质性好转可能要等到2027年下半年。卓创资讯判断,四季度猪价或呈现“跌-涨-跌”的趋势,生猪均价或运行于9.8-10.1元/公斤的价格区间,接触成本线或仍较为困难。
王祖力提醒,需警惕潜在风险:疫病以及市场一致性预期,均可能引发行情异常波动。例如,若市场一致预期2027年下半年涨价而在上半年集中压栏惜售,极易导致供需错配。一旦行业对后市猪价上涨形成单边乐观的一致预期,将极易诱发合成谬误,重蹈今年中秋、国庆两节前错判行情的覆辙。
长期来看,猪周期波动将越来越扁平化、平缓化,行业全面进入微利时代。“成本为王”将成为核心竞争策略,成本长期高于行业平均水平的养殖主体将被逐步淘汰。