


一、供需平衡分析:旧作库存消费比持平,新作库存消费比边际回升,但同比仍处低位。

2025/2026年度全球玉米产量较10月预估调增410万吨至13.3472亿吨,国内总消费调增482万吨至13.0635亿吨,出口调减60万吨至2.1536亿吨,期末库存仅调增115万吨至3.0831亿吨,库存消费比维持23.60%不变。旧作呈现“产量与消费同步上调、库存微增、库存消费比持平”的特征,供需紧张程度未进一步加剧,但也未明显缓和。
2026/2027年度全球玉米产量较10月预估调减220万吨至12.9155亿吨,国内总消费调减317万吨至13.0996亿吨,出口调减134万吨至2.0938亿吨,期末库存调增150万吨至2.8194亿吨,库存消费比从21.36%回升至21.52%,上调0.17个百分点。本月新作库存消费比回升,主要因消费和出口预期下调幅度大于产量下调幅度,叠加期初库存上调,库存被动增加。
从年度变化看,2026/2027年度全球产量较上年度减少4317万吨(-3.2%),国内总消费仍增长361万吨(+0.3%),期末库存较上年度下降2637万吨(-8.6%),库存消费比同比下降2.08个百分点。
核心判断:本月报告呈现“旧作持平、新作边际转松”的特征,全球库存消费比从10月的21.36%回升至21.52%,但同比下降2.08个百分点,仍处于近八年低位。全球玉米供需偏紧的大格局未改,但紧张程度较前期有所缓和,市场多空分歧加大。
二、产量分析:旧作巴西增产主导上调,新作美国、欧盟、南非下调,阿根廷、巴西上调。
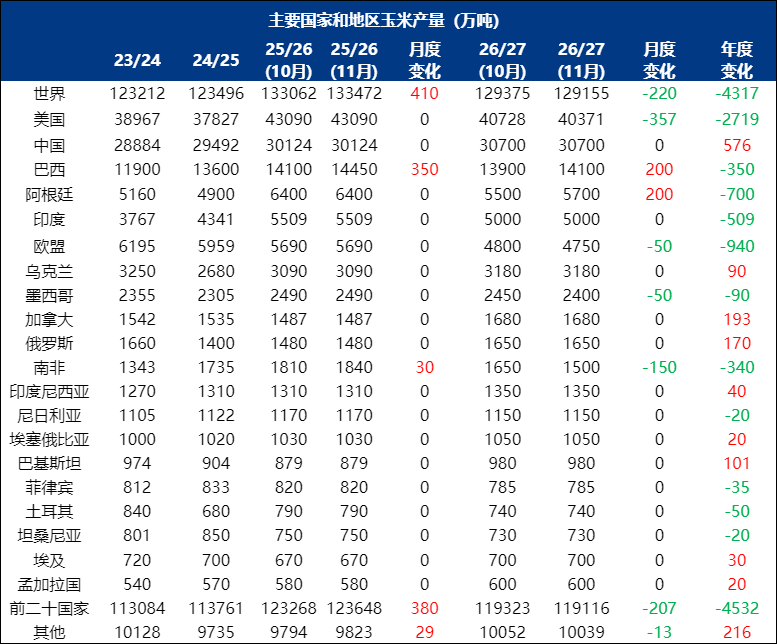
从月度变化看,2025/2026年度全球产量调增410万吨,主要来自巴西(+350万吨,至14450万吨)和南非(+30万吨,至1840万吨),其余主产国基本稳定。巴西旧作产量连续上调,反映出其二季玉米生产及收获情况好于预期。
2026/2027年度全球产量调减220万吨至12.9155亿吨。主要下调来自:美国(-357万吨,至40371万吨)、南非(-150万吨,至1500万吨)、欧盟(-50万吨,至4750万吨)、墨西哥(-50万吨,至2400万吨)。主要上调来自:阿根廷(+200万吨,至5700万吨)、巴西(+200万吨,至14100万吨)。美国产量再度下调,表明其单产潜力较前期预期有所回落;南非产量大幅下调,反映南部非洲产区条件恶化。
从年度变化看,2026/2027年度全球产量较上年度减少4317万吨,减产主要来自:美国(-2719万吨)、欧盟(-940万吨)、阿根廷(-700万吨)、印度(-509万吨)、巴西(-350万吨)、南非(-340万吨)。增产国家主要包括:中国(+576万吨)、加拿大(+193万吨)、俄罗斯(+170万吨)、乌克兰(+90万吨)。
核心判断:全球玉米产量连续第二年度下降,美国、欧盟、阿根廷三大产区同步减产,累计贡献全球减产量的绝大部分。巴西旧作增产、新作上调,部分对冲了北半球减产,但难以扭转全球供应收紧趋势。南非产量大幅下调值得关注,南部非洲供应前景转弱。
三、消费量分析:旧作消费上调由巴西驱动,新作消费下调由中国、欧盟、土耳其拖累,全球消费增长明显放缓。

从月度变化看,2025/2026年度全球国内总消费调增482万吨至13.0635亿吨。主要上调:巴西(+300万吨,至10350万吨)、加拿大(+25万吨)、印度(+20万吨);主要下调:埃及(-40万吨)、南非(-30万吨)、印度尼西亚(-10万吨)、韩国(-5万吨)。巴西旧作消费大幅上调,反映其国内饲料及工业需求强劲。
2026/2027年度全球国内总消费调减317万吨至13.0996亿吨。主要下调:中国(-200万吨,至32200万吨)、欧盟(-150万吨,至6950万吨)、墨西哥(-70万吨,至5170万吨)、土耳其(-50万吨,至1100万吨)、美国(-63万吨,至32971万吨)。主要上调:巴西(+200万吨,至10400万吨)、印度(+20万吨)、哥伦比亚(+10万吨)。中国和欧盟消费预期下调,是本月新作消费转弱的主要因素。
从年度变化看,2026/2027年度全球消费较上年度仅增长361万吨(+0.3%),增速明显放缓。增长主要来自:印度(+400万吨)、中国(+200万吨)、埃及(+150万吨)、越南(+100万吨)、墨西哥(+70万吨)、巴西(+50万吨)。消费下降主要来自:欧盟(-510万吨)、土耳其(-220万吨)、美国(-106万吨)、阿根廷(-90万吨)、日本(-20万吨)。
核心判断:全球玉米消费增长动能明显减弱,欧盟、土耳其、美国消费收缩,中国消费预期下调,仅印度、埃及、越南等少数国家保持增长。巴西是消费端最大亮点,旧作和新作消费均上调。整体看,高价格和供应紧张正在抑制部分地区的需求,全球消费增速从前期接近1%降至0.3%。
四、进口量分析:旧作进口上调由伊朗、沙特等带动,新作进口下调由欧盟、墨西哥、土耳其拖累,全球贸易需求温和增长。
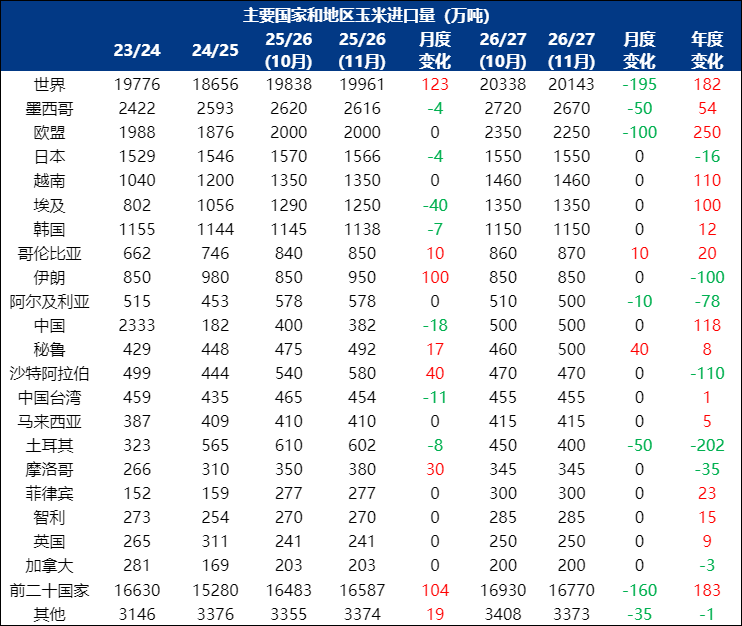
从月度变化看,2025/2026年度全球进口量调增123万吨至1.9961亿吨。主要上调:伊朗(+100万吨,至950万吨)、沙特阿拉伯(+40万吨,至580万吨)、摩洛哥(+30万吨)、秘鲁(+17万吨)、哥伦比亚(+10万吨);主要下调:埃及(-40万吨)、中国(-18万吨)、中国台湾(-11万吨)、韩国(-7万吨)、土耳其(-8万吨)。
2026/2027年度全球进口量调减195万吨至2.0143亿吨。主要下调:欧盟(-100万吨,至2250万吨)、墨西哥(-50万吨,至2670万吨)、土耳其(-50万吨,至400万吨)、阿尔及利亚(-10万吨);主要上调:秘鲁(+40万吨)、哥伦比亚(+10万吨)。欧盟进口虽下调,但仍较上年度大幅增加;土耳其进口大幅萎缩,反映其国内供应改善或需求下降。
从年度变化看,2026/2027年度全球进口量较上年度增加182万吨(+0.9%),增长温和。主要增加国:欧盟(+250万吨)、越南(+110万吨)、埃及(+100万吨)、墨西哥(+54万吨)、菲律宾(+23万吨)、哥伦比亚(+20万吨)。主要减少国:土耳其(-202万吨)、沙特阿拉伯(-110万吨)、伊朗(-100万吨)、阿尔及利亚(-78万吨)、摩洛哥(-35万吨)。
核心判断:全球玉米进口需求保持增长,但增速较前期明显放缓。欧盟仍是最大增量来源,但本月进口预期下调,显示其需求可能受到消费压缩和高价格抑制。土耳其进口大幅下降,成为全球进口的主要减量项。中国进口维持500万吨低位,未进一步下调。全球贸易格局继续呈现“欧盟增、土耳其降、中国低位”的特征。
五、出口量分析:旧作出口小幅下调,新作出口继续收缩,乌克兰出口大幅下调、库存积压问题突出。
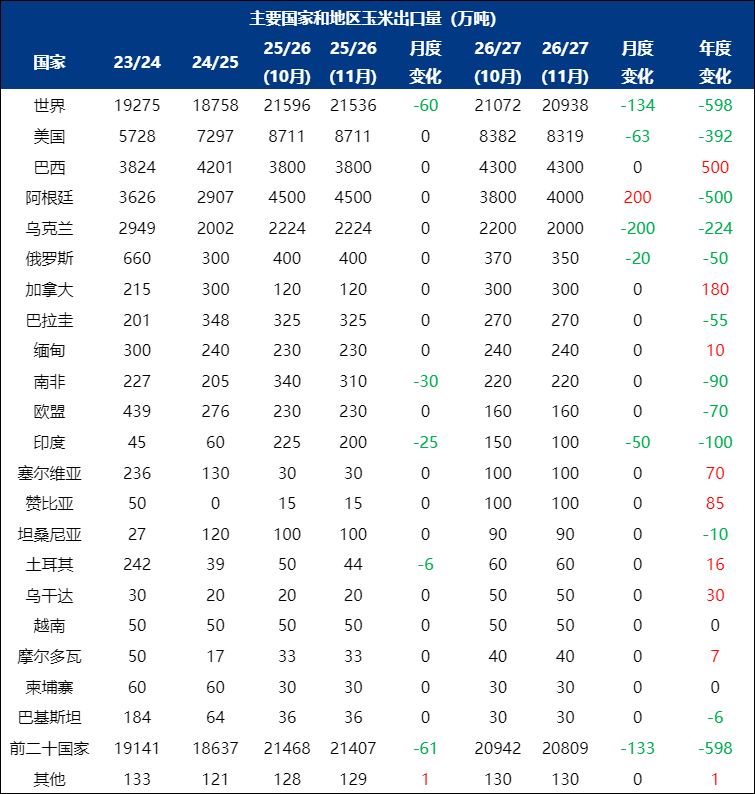
从月度变化看,2025/2026年度全球出口量调减60万吨至2.1536亿吨。主要下调:南非(-30万吨,至310万吨)、印度(-25万吨,至200万吨)、土耳其(-6万吨);美国维持8711万吨,巴西维持3800万吨,阿根廷维持4500万吨。
2026/2027年度全球出口量调减134万吨至2.0938亿吨。主要下调:乌克兰(-200万吨,至2000万吨)、美国(-63万吨,至8319万吨)、印度(-50万吨,至100万吨)、俄罗斯(-20万吨,至350万吨);主要上调:阿根廷(+200万吨,至4000万吨)。乌克兰出口大幅下调,叠加其库存上调200万吨,显示黑海出口物流或需求面临明显压力。
从年度变化看,2026/2027年度全球出口量较上年度减少598万吨(-2.8%)。主要减少国:阿根廷(-500万吨)、美国(-392万吨)、乌克兰(-224万吨)、印度(-100万吨)、南非(-90万吨)、俄罗斯(-50万吨)。主要增加国:巴西(+500万吨)、加拿大(+180万吨)、赞比亚(+85万吨)、塞尔维亚(+70万吨)。
核心判断:全球玉米出口市场继续收缩,美国、阿根廷、乌克兰三大出口国同比均明显下降。巴西出口同比增加500万吨,成为全球出口的稳定器;加拿大、赞比亚等新兴出口国份额提升。乌克兰出口大幅下调、库存大幅积累,黑海地区供应压力凸显,可能对国际玉米价格形成阶段性压制。
六、期末库存分析:旧作库存微增,新作库存因期初和乌克兰、中国上调而增加,但同比仍大幅下降。
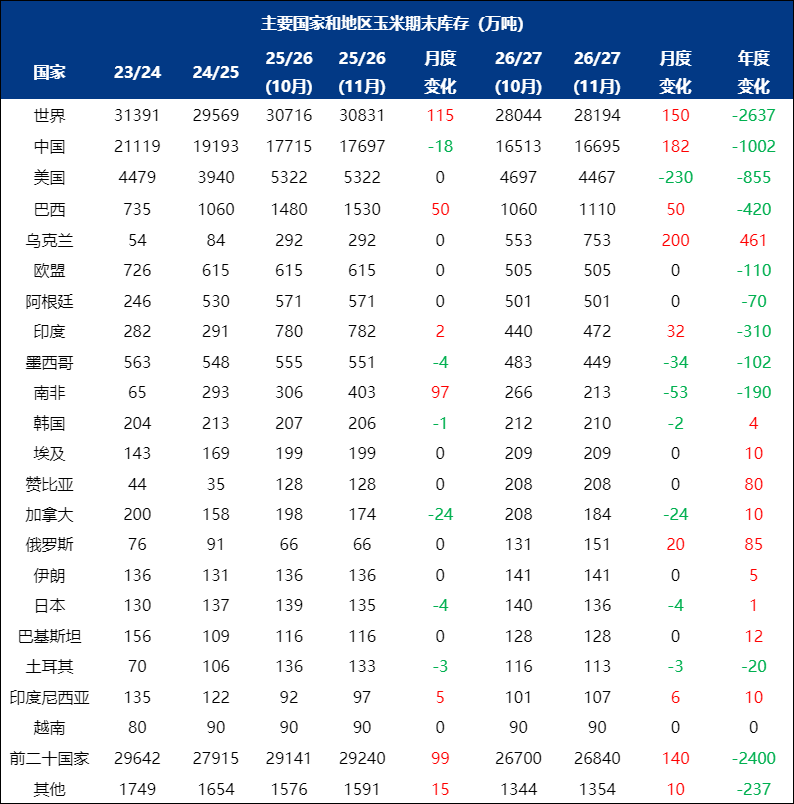
从月度变化看,2025/2026年度全球期末库存调增115万吨至3.0831亿吨。主要上调:南非(+97万吨,至403万吨)、巴西(+50万吨,至1530万吨);主要下调:加拿大(-24万吨)、中国(-18万吨)、墨西哥(-4万吨)、日本(-4万吨)、土耳其(-3万吨)。库存消费比维持23.60%。
2026/2027年度全球期末库存调增150万吨至2.8194亿吨。主要上调:乌克兰(+200万吨,至753万吨)、中国(+182万吨,至16695万吨)、巴西(+50万吨,至1110万吨)、印度(+32万吨)、俄罗斯(+20万吨);主要下调:美国(-230万吨,至4467万吨)、墨西哥(-34万吨)、南非(-53万吨)、加拿大(-24万吨)。库存消费比回升至21.52%。
从年度变化看,2026/2027年度全球期末库存较上年度下降2637万吨(-8.6%)。主要减少国:中国(-1002万吨,至16695万吨)、美国(-855万吨,至4467万吨)、巴西(-420万吨)、印度(-310万吨)、南非(-190万吨)、欧盟(-110万吨)、墨西哥(-102万吨)、阿根廷(-70万吨)。主要增加国:乌克兰(+461万吨,至753万吨)、俄罗斯(+85万吨)、赞比亚(+80万吨)、加拿大(+10万吨)。
核心判断:全球库存消费比虽从21.36%回升至21.52%,但仍处于近八年低位。中国、美国、巴西、印度库存同比均大幅下降,全球库存缓冲能力有限。乌克兰库存大幅积累是本月最突出的结构性变化,或对黑海出口价格和国际玉米贸易流产生重要影响。
七、综合总结
综合来看,2026年11月美国农业部供需报告呈现以下核心特征:
1.全球库存消费比边际回升,但同比仍大幅下降。2026/2027年度库存消费比从21.36%升至21.52%,主要因消费和出口预期下调、期初库存上调,但同比下降2.08个百分点,全球玉米供需仍处于偏紧区间。
2.产量预期内部分化,美国下调、巴西阿根廷上调。全球新作产量调减220万吨,美国下调357万吨、南非下调150万吨、欧盟下调50万吨;阿根廷和巴西各上调200万吨。全球产量同比减少4317万吨,减产趋势未改。
3.消费增长明显放缓,欧盟、土耳其需求收缩。全球消费同比仅增361万吨(+0.3%),欧盟(-510万吨)、土耳其(-220万吨)、美国(-106万吨)消费下降,印度(+400万吨)、中国(+200万吨)仍是主要增长源。高价格对需求的抑制效应开始显现。
4.全球贸易增长温和,乌克兰出口大幅下调、库存积压。全球进口同比仅增182万吨,出口同比减少598万吨。乌克兰出口下调200万吨、库存上调200万吨,黑海供应压力突出;巴西出口同比增加500万吨,成为全球贸易稳定器。
5.美国产量和库存双降,但出口竞争力仍存。美国新作产量下调357万吨至40371万吨,库存下调230万吨至4467万吨,同比减少855万吨。美国出口下调63万吨至8319万吨,但仍为全球第一大出口国。
6.中国库存月度上调但同比仍降,进口维持低位。中国库存调增182万吨至16695万吨,同比减少1002万吨;进口维持500万吨,较前期高点大幅萎缩。中国采购节奏仍是影响全球贸易和价格的关键变量。
7.价格展望:本月报告多空交织。利多因素包括:全球产量同比减少4317万吨、库存同比减少2637万吨、美国库存降至4467万吨、库存消费比仍处近八年低位。利空因素包括:新作库存消费比边际回升、全球消费增速降至0.3%、乌克兰库存积压、巴西增产、欧盟和土耳其需求收缩。综合判断,国际玉米价格短期或维持震荡偏弱格局,但下方受全球低库存和产需缺口支撑,中长期价格中枢仍具韧性。需重点关注:①南美天气及新作产量前景;②乌克兰黑海出口物流及库存消化;③中国进口政策及采购节奏;④美国出口销售进度;⑤欧盟及土耳其需求恢复情况;⑥全球宏观经济及能源价格对燃料乙醇需求的影响。
2025/2026年度全球玉米产量较10月预估调增410万吨至13.3472亿吨,国内总消费调增482万吨至13.0635亿吨,出口调减60万吨至2.1536亿吨,期末库存仅调增115万吨至3.0831亿吨,库存消费比维持23.60%不变。旧作呈现“产量与消费同步上调、库存微增、库存消费比持平”的特征,供需紧张程度未进一步加剧,但也未明显缓和。
2026/2027年度全球玉米产量较10月预估调减220万吨至12.9155亿吨,国内总消费调减317万吨至13.0996亿吨,出口调减134万吨至2.0938亿吨,期末库存调增150万吨至2.8194亿吨,库存消费比从21.36%回升至21.52%,上调0.17个百分点。本月新作库存消费比回升,主要因消费和出口预期下调幅度大于产量下调幅度,叠加期初库存上调,库存被动增加。
从年度变化看,2026/2027年度全球产量较上年度减少4317万吨(-3.2%),国内总消费仍增长361万吨(+0.3%),期末库存较上年度下降2637万吨(-8.6%),库存消费比同比下降2.08个百分点。
核心判断:本月报告呈现“旧作持平、新作边际转松”的特征,全球库存消费比从10月的21.36%回升至21.52%,但同比下降2.08个百分点,仍处于近八年低位。全球玉米供需偏紧的大格局未改,但紧张程度较前期有所缓和,市场多空分歧加大。
二、产量分析:旧作巴西增产主导上调,新作美国、欧盟、南非下调,阿根廷、巴西上调。
从月度变化看,2025/2026年度全球产量调增410万吨,主要来自巴西(+350万吨,至14450万吨)和南非(+30万吨,至1840万吨),其余主产国基本稳定。巴西旧作产量连续上调,反映出其二季玉米生产及收获情况好于预期。
2026/2027年度全球产量调减220万吨至12.9155亿吨。主要下调来自:美国(-357万吨,至40371万吨)、南非(-150万吨,至1500万吨)、欧盟(-50万吨,至4750万吨)、墨西哥(-50万吨,至2400万吨)。主要上调来自:阿根廷(+200万吨,至5700万吨)、巴西(+200万吨,至14100万吨)。美国产量再度下调,表明其单产潜力较前期预期有所回落;南非产量大幅下调,反映南部非洲产区条件恶化。
从年度变化看,2026/2027年度全球产量较上年度减少4317万吨,减产主要来自:美国(-2719万吨)、欧盟(-940万吨)、阿根廷(-700万吨)、印度(-509万吨)、巴西(-350万吨)、南非(-340万吨)。增产国家主要包括:中国(+576万吨)、加拿大(+193万吨)、俄罗斯(+170万吨)、乌克兰(+90万吨)。
核心判断:全球玉米产量连续第二年度下降,美国、欧盟、阿根廷三大产区同步减产,累计贡献全球减产量的绝大部分。巴西旧作增产、新作上调,部分对冲了北半球减产,但难以扭转全球供应收紧趋势。南非产量大幅下调值得关注,南部非洲供应前景转弱。
三、消费量分析:旧作消费上调由巴西驱动,新作消费下调由中国、欧盟、土耳其拖累,全球消费增长明显放缓。
从月度变化看,2025/2026年度全球国内总消费调增482万吨至13.0635亿吨。主要上调:巴西(+300万吨,至10350万吨)、加拿大(+25万吨)、印度(+20万吨);主要下调:埃及(-40万吨)、南非(-30万吨)、印度尼西亚(-10万吨)、韩国(-5万吨)。巴西旧作消费大幅上调,反映其国内饲料及工业需求强劲。
2026/2027年度全球国内总消费调减317万吨至13.0996亿吨。主要下调:中国(-200万吨,至32200万吨)、欧盟(-150万吨,至6950万吨)、墨西哥(-70万吨,至5170万吨)、土耳其(-50万吨,至1100万吨)、美国(-63万吨,至32971万吨)。主要上调:巴西(+200万吨,至10400万吨)、印度(+20万吨)、哥伦比亚(+10万吨)。中国和欧盟消费预期下调,是本月新作消费转弱的主要因素。
从年度变化看,2026/2027年度全球消费较上年度仅增长361万吨(+0.3%),增速明显放缓。增长主要来自:印度(+400万吨)、中国(+200万吨)、埃及(+150万吨)、越南(+100万吨)、墨西哥(+70万吨)、巴西(+50万吨)。消费下降主要来自:欧盟(-510万吨)、土耳其(-220万吨)、美国(-106万吨)、阿根廷(-90万吨)、日本(-20万吨)。
核心判断:全球玉米消费增长动能明显减弱,欧盟、土耳其、美国消费收缩,中国消费预期下调,仅印度、埃及、越南等少数国家保持增长。巴西是消费端最大亮点,旧作和新作消费均上调。整体看,高价格和供应紧张正在抑制部分地区的需求,全球消费增速从前期接近1%降至0.3%。
四、进口量分析:旧作进口上调由伊朗、沙特等带动,新作进口下调由欧盟、墨西哥、土耳其拖累,全球贸易需求温和增长。
从月度变化看,2025/2026年度全球进口量调增123万吨至1.9961亿吨。主要上调:伊朗(+100万吨,至950万吨)、沙特阿拉伯(+40万吨,至580万吨)、摩洛哥(+30万吨)、秘鲁(+17万吨)、哥伦比亚(+10万吨);主要下调:埃及(-40万吨)、中国(-18万吨)、中国台湾(-11万吨)、韩国(-7万吨)、土耳其(-8万吨)。
2026/2027年度全球进口量调减195万吨至2.0143亿吨。主要下调:欧盟(-100万吨,至2250万吨)、墨西哥(-50万吨,至2670万吨)、土耳其(-50万吨,至400万吨)、阿尔及利亚(-10万吨);主要上调:秘鲁(+40万吨)、哥伦比亚(+10万吨)。欧盟进口虽下调,但仍较上年度大幅增加;土耳其进口大幅萎缩,反映其国内供应改善或需求下降。
从年度变化看,2026/2027年度全球进口量较上年度增加182万吨(+0.9%),增长温和。主要增加国:欧盟(+250万吨)、越南(+110万吨)、埃及(+100万吨)、墨西哥(+54万吨)、菲律宾(+23万吨)、哥伦比亚(+20万吨)。主要减少国:土耳其(-202万吨)、沙特阿拉伯(-110万吨)、伊朗(-100万吨)、阿尔及利亚(-78万吨)、摩洛哥(-35万吨)。
核心判断:全球玉米进口需求保持增长,但增速较前期明显放缓。欧盟仍是最大增量来源,但本月进口预期下调,显示其需求可能受到消费压缩和高价格抑制。土耳其进口大幅下降,成为全球进口的主要减量项。中国进口维持500万吨低位,未进一步下调。全球贸易格局继续呈现“欧盟增、土耳其降、中国低位”的特征。
五、出口量分析:旧作出口小幅下调,新作出口继续收缩,乌克兰出口大幅下调、库存积压问题突出。
从月度变化看,2025/2026年度全球出口量调减60万吨至2.1536亿吨。主要下调:南非(-30万吨,至310万吨)、印度(-25万吨,至200万吨)、土耳其(-6万吨);美国维持8711万吨,巴西维持3800万吨,阿根廷维持4500万吨。
2026/2027年度全球出口量调减134万吨至2.0938亿吨。主要下调:乌克兰(-200万吨,至2000万吨)、美国(-63万吨,至8319万吨)、印度(-50万吨,至100万吨)、俄罗斯(-20万吨,至350万吨);主要上调:阿根廷(+200万吨,至4000万吨)。乌克兰出口大幅下调,叠加其库存上调200万吨,显示黑海出口物流或需求面临明显压力。
从年度变化看,2026/2027年度全球出口量较上年度减少598万吨(-2.8%)。主要减少国:阿根廷(-500万吨)、美国(-392万吨)、乌克兰(-224万吨)、印度(-100万吨)、南非(-90万吨)、俄罗斯(-50万吨)。主要增加国:巴西(+500万吨)、加拿大(+180万吨)、赞比亚(+85万吨)、塞尔维亚(+70万吨)。
核心判断:全球玉米出口市场继续收缩,美国、阿根廷、乌克兰三大出口国同比均明显下降。巴西出口同比增加500万吨,成为全球出口的稳定器;加拿大、赞比亚等新兴出口国份额提升。乌克兰出口大幅下调、库存大幅积累,黑海地区供应压力凸显,可能对国际玉米价格形成阶段性压制。
六、期末库存分析:旧作库存微增,新作库存因期初和乌克兰、中国上调而增加,但同比仍大幅下降。
从月度变化看,2025/2026年度全球期末库存调增115万吨至3.0831亿吨。主要上调:南非(+97万吨,至403万吨)、巴西(+50万吨,至1530万吨);主要下调:加拿大(-24万吨)、中国(-18万吨)、墨西哥(-4万吨)、日本(-4万吨)、土耳其(-3万吨)。库存消费比维持23.60%。
2026/2027年度全球期末库存调增150万吨至2.8194亿吨。主要上调:乌克兰(+200万吨,至753万吨)、中国(+182万吨,至16695万吨)、巴西(+50万吨,至1110万吨)、印度(+32万吨)、俄罗斯(+20万吨);主要下调:美国(-230万吨,至4467万吨)、墨西哥(-34万吨)、南非(-53万吨)、加拿大(-24万吨)。库存消费比回升至21.52%。
从年度变化看,2026/2027年度全球期末库存较上年度下降2637万吨(-8.6%)。主要减少国:中国(-1002万吨,至16695万吨)、美国(-855万吨,至4467万吨)、巴西(-420万吨)、印度(-310万吨)、南非(-190万吨)、欧盟(-110万吨)、墨西哥(-102万吨)、阿根廷(-70万吨)。主要增加国:乌克兰(+461万吨,至753万吨)、俄罗斯(+85万吨)、赞比亚(+80万吨)、加拿大(+10万吨)。
核心判断:全球库存消费比虽从21.36%回升至21.52%,但仍处于近八年低位。中国、美国、巴西、印度库存同比均大幅下降,全球库存缓冲能力有限。乌克兰库存大幅积累是本月最突出的结构性变化,或对黑海出口价格和国际玉米贸易流产生重要影响。
七、综合总结
综合来看,2026年11月美国农业部供需报告呈现以下核心特征:
1.全球库存消费比边际回升,但同比仍大幅下降。2026/2027年度库存消费比从21.36%升至21.52%,主要因消费和出口预期下调、期初库存上调,但同比下降2.08个百分点,全球玉米供需仍处于偏紧区间。
2.产量预期内部分化,美国下调、巴西阿根廷上调。全球新作产量调减220万吨,美国下调357万吨、南非下调150万吨、欧盟下调50万吨;阿根廷和巴西各上调200万吨。全球产量同比减少4317万吨,减产趋势未改。
3.消费增长明显放缓,欧盟、土耳其需求收缩。全球消费同比仅增361万吨(+0.3%),欧盟(-510万吨)、土耳其(-220万吨)、美国(-106万吨)消费下降,印度(+400万吨)、中国(+200万吨)仍是主要增长源。高价格对需求的抑制效应开始显现。
4.全球贸易增长温和,乌克兰出口大幅下调、库存积压。全球进口同比仅增182万吨,出口同比减少598万吨。乌克兰出口下调200万吨、库存上调200万吨,黑海供应压力突出;巴西出口同比增加500万吨,成为全球贸易稳定器。
5.美国产量和库存双降,但出口竞争力仍存。美国新作产量下调357万吨至40371万吨,库存下调230万吨至4467万吨,同比减少855万吨。美国出口下调63万吨至8319万吨,但仍为全球第一大出口国。
6.中国库存月度上调但同比仍降,进口维持低位。中国库存调增182万吨至16695万吨,同比减少1002万吨;进口维持500万吨,较前期高点大幅萎缩。中国采购节奏仍是影响全球贸易和价格的关键变量。
7.价格展望:本月报告多空交织。利多因素包括:全球产量同比减少4317万吨、库存同比减少2637万吨、美国库存降至4467万吨、库存消费比仍处近八年低位。利空因素包括:新作库存消费比边际回升、全球消费增速降至0.3%、乌克兰库存积压、巴西增产、欧盟和土耳其需求收缩。综合判断,国际玉米价格短期或维持震荡偏弱格局,但下方受全球低库存和产需缺口支撑,中长期价格中枢仍具韧性。需重点关注:①南美天气及新作产量前景;②乌克兰黑海出口物流及库存消化;③中国进口政策及采购节奏;④美国出口销售进度;⑤欧盟及土耳其需求恢复情况;⑥全球宏观经济及能源价格对燃料乙醇需求的影响。