


2026年10月中旬,国内玉米市场进入年内最关键的多空博弈期:一边是新季玉米集中上市形成的供应洪峰,一边是中储粮启动收购释放的政策托底信号,两条力量正共同主导价格走向。
国庆节后,中储粮在东北产区启动新粮轮换收购:肇东直属库以2100元/吨挂牌收购三等14水新粮,双鸭山直属库宝清分公司于10月12日以2010元/吨开收;与此同时,中储粮网竞价采购全面铺开,呈现鲜明的"收新放陈"特征,采购意愿强烈。
这是轮换采购与局部开库,而非大规模托市拉价。收购以标准品干粮为主、库点数量有限,其真实作用在于为市场提供底部锚点,挂牌价高于黑龙江深加工收购价20-110元/吨,托住了基层售粮的底线;同时又低于贸易商与港口报价,避免了主动推高价格。结合中储粮"政策性收储保底线、轮换收购激活力"的双驱动机制,以及新粮上市以来累计超440万吨的采购规模,政策端"积极入市、始终在市、努力稳市"的取向清晰明确,为价格构筑了坚实的底部支撑。
这一政策信号恰好解释了近期盘面的反弹逻辑:期货率先反映政策预期,港口价格跟涨企稳,而产区现货仍在消化供应压力。政策托底与供应压力的相互对冲,正是当前"期强现弱、区域分化"格局的形成机理。
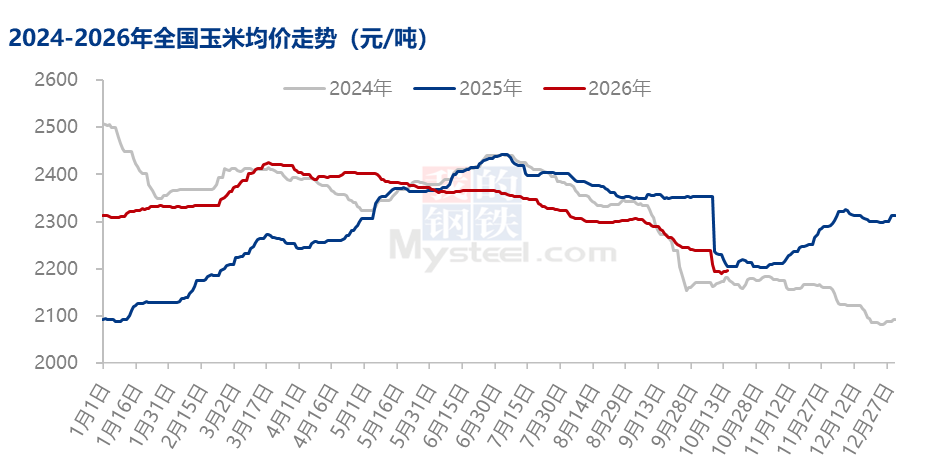
现货方面,截至10月15日,全国玉米周度均价2194元/吨,周环比下跌41元/吨,跌幅1.83%。随着东北新粮上市,深加工企业利润承压,收购意愿谨慎,持续下调收购价格。华北新粮上市进入中后期,深加工企业到货量冲高后回落,收购价先小幅反弹后承压回调。农户售粮节奏分化,连续降价后惜售情绪有所抬头,大幅下行空间受限。销区玉米价格整体稳定,部分先涨后跌,波动幅度较小,范围有限。节后新粮上市节奏加快,供应压力逐步显现。
后市预测:10月中下旬,新粮集中上市压力仍占主导,行情或以低位震荡磨底为主、反弹乏力;11月起,随着上市高峰结束、基层惜售情绪升温,叠加中储粮持续托底与下游补库启动,价格有望止跌企稳、温和回暖。整体呈"低位震荡、企稳回升"的运行节奏,反弹力度取决于中储粮收购强度与基层售粮进度。
国庆节后,中储粮在东北产区启动新粮轮换收购:肇东直属库以2100元/吨挂牌收购三等14水新粮,双鸭山直属库宝清分公司于10月12日以2010元/吨开收;与此同时,中储粮网竞价采购全面铺开,呈现鲜明的"收新放陈"特征,采购意愿强烈。
这是轮换采购与局部开库,而非大规模托市拉价。收购以标准品干粮为主、库点数量有限,其真实作用在于为市场提供底部锚点,挂牌价高于黑龙江深加工收购价20-110元/吨,托住了基层售粮的底线;同时又低于贸易商与港口报价,避免了主动推高价格。结合中储粮"政策性收储保底线、轮换收购激活力"的双驱动机制,以及新粮上市以来累计超440万吨的采购规模,政策端"积极入市、始终在市、努力稳市"的取向清晰明确,为价格构筑了坚实的底部支撑。
这一政策信号恰好解释了近期盘面的反弹逻辑:期货率先反映政策预期,港口价格跟涨企稳,而产区现货仍在消化供应压力。政策托底与供应压力的相互对冲,正是当前"期强现弱、区域分化"格局的形成机理。
现货方面,截至10月15日,全国玉米周度均价2194元/吨,周环比下跌41元/吨,跌幅1.83%。随着东北新粮上市,深加工企业利润承压,收购意愿谨慎,持续下调收购价格。华北新粮上市进入中后期,深加工企业到货量冲高后回落,收购价先小幅反弹后承压回调。农户售粮节奏分化,连续降价后惜售情绪有所抬头,大幅下行空间受限。销区玉米价格整体稳定,部分先涨后跌,波动幅度较小,范围有限。节后新粮上市节奏加快,供应压力逐步显现。
后市预测:10月中下旬,新粮集中上市压力仍占主导,行情或以低位震荡磨底为主、反弹乏力;11月起,随着上市高峰结束、基层惜售情绪升温,叠加中储粮持续托底与下游补库启动,价格有望止跌企稳、温和回暖。整体呈"低位震荡、企稳回升"的运行节奏,反弹力度取决于中储粮收购强度与基层售粮进度。