


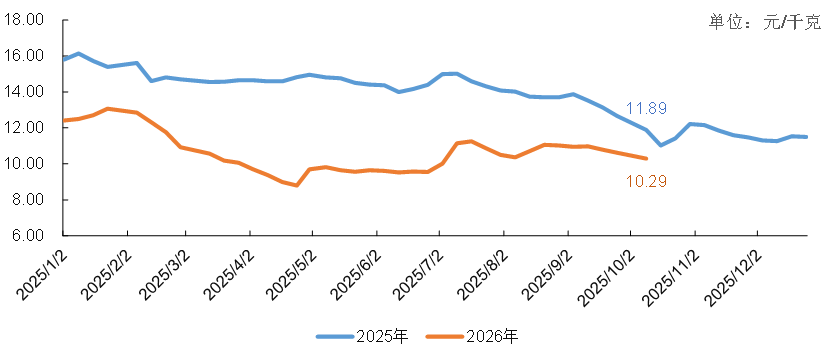
刚刚过去的中秋、国庆“双节”历来是我国猪肉消费的旺季,节前备货往往推动猪价季节性上涨,然而今年“金九银十”消费旺季,猪价走出了截然相反的曲线——9月份下旬生猪期货主力合约下探至10,680元/吨,全国生猪价格更是跌至10.29元/千克,期现共振创阶段新低;双节过后跌势延续,截至10月28日,生猪期货主力合约已击穿万元关口下探至9,840元/吨,全国生猪价格跌至9.21元/千克,较9月下旬再下一个台阶。旺季不旺,成为本轮猪周期磨底阶段最直观的表现。
01双节猪价遇冷,现货跌破成本线
双节落空,市场期待的节前猪价上涨并未兑现。根据艾格农业数据库,9月初全国生猪出栏价格约为11元/千克,至9月末已经跌至10.29元/千克,月内累计跌幅达6.62%;节后跌势延续,10月末猪价跌至9.33元/千克,月内累计跌幅达9.2%,从“旺季期待”到“期现齐跌”,猪价在双节前后走出了一条清晰的下行曲线。养殖利润进入深度亏损,10月末,自繁自养模式头均亏损已经达到400元,外购仔猪育肥模式头均亏损为178元。
现货走弱同时带动期货市场创出新低。9月30日收盘,生猪期货主力合约(LH2611)报10,680元/吨,较前一交易日上涨120元,涨幅1.14%,盘中最低触及10,520元/吨;10月28日收盘,生猪期货主力合约(LH2611)报9,840元/吨,较前一交易日下跌135元,跌幅1.35%,盘中最低触及9,770元/吨。回顾历史,2024年8月份生猪期货主力合约曾冲高至19,010元/吨附近,此后进入下行通道,两年间累计跌幅已超48.2%。期货市场的持续走弱反映出产业资本对后市预期偏谨慎。
02双节猪价走弱,锅不在消费端
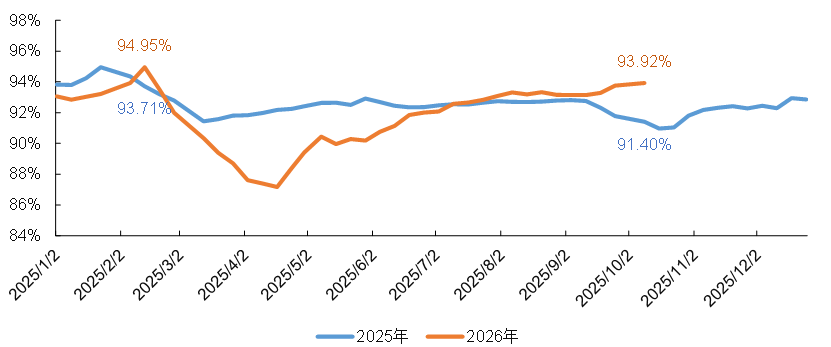
根据艾格农业数据库,2026年9月份国内猪肉鲜销率相较于去年同期,整体明显提升,且差距逐渐扩大至2.51个百分点;10月份国内猪肉鲜销率仍保持在较高水平。说明2026年双节前后居民对新鲜猪肉均保持较高的消费力,体现出节日消费的拉动力并未走弱。换言之,本轮猪价走弱的核心矛盾不是消费端萎缩,而是供给端过剩;猪价低迷不等于需求低迷,双节效应体现在“量”上,而非“价”上。
猪价走跌的核心原因是供给放量大于消费增量。根据艾格农业数据库,8月份全国商品猪出栏量环比增加5.5%,9月份全国商品猪出栏量环比增加2.3%,市场上猪源供给维持历史高位;且9月份全国生猪平均交易体重已达129千克,大体重猪出肉率更高,变相放大了猪肉总供给。此外,行业生产效率持续提升对冲了产能去化效果:头部企业PSY普遍超过24头,部分领先企业达29-32头,“量缩质升”使实际猪肉供应量居高不下。
2025-2026年,我国猪肉鲜销率走势
数据来源:艾格农业
数据来源:艾格农业
展望四季度至2027年春节,艾格农业认为猪价将呈现“先震荡磨底、后季节性抬升”的轨迹。国庆节后至冬至前,市场缺乏重大节日备货支撑,腌腊灌肠消费开启尚早,且中大猪积压仍在,价格上行空间被严格锁死,猪价整体呈“磨底式慢涨、涨高就回落”的格局。冬至至2027年春节前,南方腌腊、北方灌肠与春节备货接力启动,猪肉消费迎来年度高峰,猪价有望抬升,猪价重心可能触及11.5-12.5元/千克的阶段性高点。春节后,猪价或将重新跌回9.0-10.0元/千克的区间。
值得注意的是,本轮周期已磨底超过22个月,与传统“暴涨暴跌”不同,随着行业规模化程度提升与常态化产能调控落地,强周期正转向弱周期,2027年的猪价上行更可能是“慢磨底、慢抬升、窄波动”的温和行情,而非报复性反弹。