


国内畜禽行业进入存量竞争,猪鸡周期持续承压,头部农牧企业集体瞄准东南亚市场开辟第二增长曲线。同为布局越南为主的海外赛道,海大、新希望、温氏、牧原四家龙头,走出四条截然不同的出海路径:有深耕多年饲料底盘、以服务带动养殖的模式;有全域多国布局、本地化深度扎根的老牌出海选手;有以黄鸡单品先行、复制“种苗+标准输出”体系路线;还有以技术输出起步、轻资产试水再落地生猪产能的创新打法。四条路线,代表中国农牧产业出海的四种探索样本。
国内市场产能见顶、周期波动反复,出海已经不再是选择题,而是头部农牧企业的战略必选项。东南亚人口红利、动物蛋白需求持续增长,本土养殖规模化不足,成为国内农牧巨头的共同目的地。但四家龙头的基因不同,出海的切入点、资产轻重、业务重心差异巨大。
海大集团:饲料种苗先行,“服务型产业链”深耕东南亚
核心路线:饲料为底盘,苗料药一体化,高密度技术服务驱动扩张
海大2011年进入越南,是国内较早扎根东南亚的农牧企业,从水产饲料切入,逐步延伸畜禽板块。模式核心不是单纯卖饲料,而是饲料+种苗+动保+技术服务整套解决方案输出,配套庞大的本地化技术服务团队,下沉服务当地养殖户,客户粘性极强。
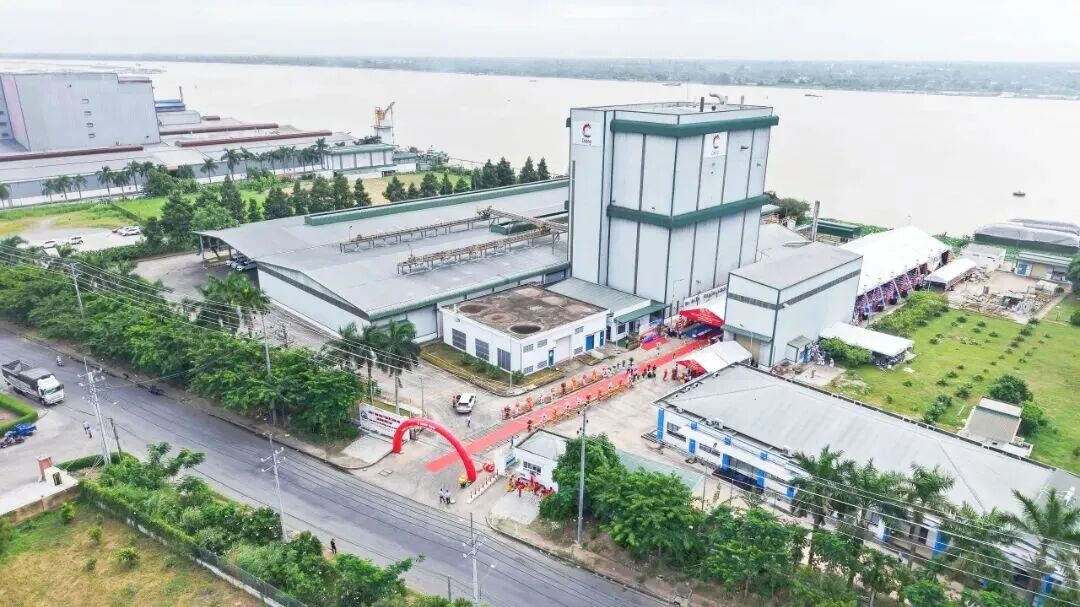
布局范围不止越南,印尼、孟加拉、柬埔寨、埃及、厄瓜多尔多国同步推进,海外业务多点开花。2024上半年海外饲料销量破百万吨,保持快速增长。2026年越南同塔升龙饲料工厂投产,进一步夯实越南水产料布局。
特点:重渠道、重服务,先把饲料市场做透,再适度配套养殖产能,属于“贸易+技术服务”带动养殖,扩张可复制性强。
新希望:出海老兵,全域多国布局,深度本地化扎根
核心路线:最早出海的农牧龙头,多国多产业布局,坚持“落户当地”
新希望1999年就在越南设立饲料厂,是中国农牧企业出海的先行者,拥有20多年海外实战经验。业务聚焦越南、印尼、埃及、菲律宾、孟加拉等14个国家和地区,经营60多家分子公司,集团在全球36个国家有投资布局。在埃及、老挝、柬埔寨饲料市占率排名第一,越南、印尼进入行业前五。
策略上坚持本地取材、本地用工、本地销售,本地员工占比超94%,不做短期套利,深耕社区、融入当地社会。以饲料为根基,逐步向上延伸种禽、生猪养殖,打造区域性完整产业链。
特点:全球化布局时间最长,海外营收规模行业领先;多国家分散布局,单一市场风险被摊薄。
温氏股份:黄鸡单品破局,输出整套养殖体系
核心路线:黄羽肉鸡率先出海,以品种+多模式并行,越南项目进入落地筹备阶段
温氏是四家中启动海外实体投资/模式出海最晚,但特色最鲜明的一家。公司选择黄羽肉鸡作为出海先锋,越南项目专项团队搭建完毕,海外独资公司完成注册,项目由前期调研转入落地筹备阶段,推进选址与落地方案论证,目标拿下越南黄鸡约10%市场份额;以"种养结合"模式先行,出海采用"自建种场、输出养殖标准、与当地龙头企业合作或并购"等多模式并行;待黄鸡模式跑通验证后,再择机拓展生猪业务。
不同于卖饲料,温氏的核心是“种苗+标准”体系,把黄鸡品种、养殖管理、疫病防控、农户合作等整套体系向外输出。
特点:单品聚焦,差异化竞争,主打风味型黄鸡,避开白羽鸡红海;资本开支相对审慎,优先验证盈利模型,不盲目大规模扩产。
牧原股份:技术先行,轻资产起步,联合本土伙伴落地生猪产能
核心路线:先输出技术、设备,轻资产起步,再联合本地伙伴落地生猪产能
牧原出海以越南为第一站,打法和其他三家完全不同:初期不直接重金自建猪场,而是输出楼房猪场设计、生物安全体系、智能养殖装备与技术方案,以轻资产模式积累海外市场经验。
最新进展:与本土企业BAF合作西宁省六层楼房养猪项目,项目整体规划年出栏160万头,配套60万吨饲料厂;项目首期单元已于2026年5月投产,整体产能分阶段建设落地。牧原输出全套智能养猪技术与生物安全方案,本土合作方提供土地、本地资源,风险共担。港股募资60%资金用于海外业务,长期看好东南亚生猪市场。
特点:依托生猪育种、楼房智能化养殖核心技术,先技术换市场,再逐步落地产能,当前已经从纯技术输出,进入合资共建实体产能阶段,前期资金投入压力可控。
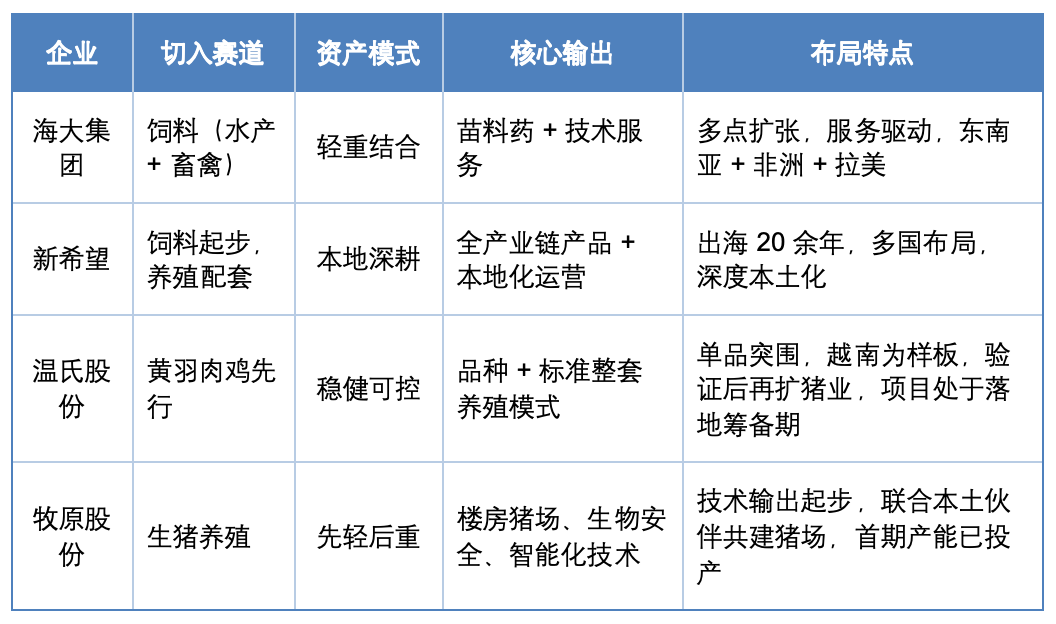
四大龙头出海策略对比简表
四大路线背后:本质是企业核心能力的向外延伸
四家企业出海路径差异,根源在于各自的核心能力不一样:
海大强在饲料研发与养殖户服务,所以以饲料和技术服务开路;
新希望多年跨国经营积淀,擅长多国本地化运营,选择广域布局;
温氏的王牌是黄鸡育种与养殖标准输出体系,所以选择黄鸡作为突破口;
牧原的壁垒是楼房养猪、非瘟生物安全、智能化生猪养殖技术,因此以技术方案作为敲门砖。
四大农牧巨头集体“下南洋”,不是简单的产能转移,而是中国现代畜牧业走向全球的一次集体试验。海大的服务、新希望的本土化、温氏的黄鸡模式、牧原的智能养猪技术,四条路线没有绝对优劣,谁能跑通海外盈利模型,谁就能拿到下一轮产业增长的门票。
国内市场产能见顶、周期波动反复,出海已经不再是选择题,而是头部农牧企业的战略必选项。东南亚人口红利、动物蛋白需求持续增长,本土养殖规模化不足,成为国内农牧巨头的共同目的地。但四家龙头的基因不同,出海的切入点、资产轻重、业务重心差异巨大。
海大集团:饲料种苗先行,“服务型产业链”深耕东南亚
核心路线:饲料为底盘,苗料药一体化,高密度技术服务驱动扩张
海大2011年进入越南,是国内较早扎根东南亚的农牧企业,从水产饲料切入,逐步延伸畜禽板块。模式核心不是单纯卖饲料,而是饲料+种苗+动保+技术服务整套解决方案输出,配套庞大的本地化技术服务团队,下沉服务当地养殖户,客户粘性极强。
布局范围不止越南,印尼、孟加拉、柬埔寨、埃及、厄瓜多尔多国同步推进,海外业务多点开花。2024上半年海外饲料销量破百万吨,保持快速增长。2026年越南同塔升龙饲料工厂投产,进一步夯实越南水产料布局。
特点:重渠道、重服务,先把饲料市场做透,再适度配套养殖产能,属于“贸易+技术服务”带动养殖,扩张可复制性强。
新希望:出海老兵,全域多国布局,深度本地化扎根
核心路线:最早出海的农牧龙头,多国多产业布局,坚持“落户当地”
新希望1999年就在越南设立饲料厂,是中国农牧企业出海的先行者,拥有20多年海外实战经验。业务聚焦越南、印尼、埃及、菲律宾、孟加拉等14个国家和地区,经营60多家分子公司,集团在全球36个国家有投资布局。在埃及、老挝、柬埔寨饲料市占率排名第一,越南、印尼进入行业前五。
策略上坚持本地取材、本地用工、本地销售,本地员工占比超94%,不做短期套利,深耕社区、融入当地社会。以饲料为根基,逐步向上延伸种禽、生猪养殖,打造区域性完整产业链。
特点:全球化布局时间最长,海外营收规模行业领先;多国家分散布局,单一市场风险被摊薄。
温氏股份:黄鸡单品破局,输出整套养殖体系
核心路线:黄羽肉鸡率先出海,以品种+多模式并行,越南项目进入落地筹备阶段
温氏是四家中启动海外实体投资/模式出海最晚,但特色最鲜明的一家。公司选择黄羽肉鸡作为出海先锋,越南项目专项团队搭建完毕,海外独资公司完成注册,项目由前期调研转入落地筹备阶段,推进选址与落地方案论证,目标拿下越南黄鸡约10%市场份额;以"种养结合"模式先行,出海采用"自建种场、输出养殖标准、与当地龙头企业合作或并购"等多模式并行;待黄鸡模式跑通验证后,再择机拓展生猪业务。
不同于卖饲料,温氏的核心是“种苗+标准”体系,把黄鸡品种、养殖管理、疫病防控、农户合作等整套体系向外输出。
特点:单品聚焦,差异化竞争,主打风味型黄鸡,避开白羽鸡红海;资本开支相对审慎,优先验证盈利模型,不盲目大规模扩产。
牧原股份:技术先行,轻资产起步,联合本土伙伴落地生猪产能
核心路线:先输出技术、设备,轻资产起步,再联合本地伙伴落地生猪产能
牧原出海以越南为第一站,打法和其他三家完全不同:初期不直接重金自建猪场,而是输出楼房猪场设计、生物安全体系、智能养殖装备与技术方案,以轻资产模式积累海外市场经验。
最新进展:与本土企业BAF合作西宁省六层楼房养猪项目,项目整体规划年出栏160万头,配套60万吨饲料厂;项目首期单元已于2026年5月投产,整体产能分阶段建设落地。牧原输出全套智能养猪技术与生物安全方案,本土合作方提供土地、本地资源,风险共担。港股募资60%资金用于海外业务,长期看好东南亚生猪市场。
特点:依托生猪育种、楼房智能化养殖核心技术,先技术换市场,再逐步落地产能,当前已经从纯技术输出,进入合资共建实体产能阶段,前期资金投入压力可控。
四大龙头出海策略对比简表
四大路线背后:本质是企业核心能力的向外延伸
四家企业出海路径差异,根源在于各自的核心能力不一样:
海大强在饲料研发与养殖户服务,所以以饲料和技术服务开路;
新希望多年跨国经营积淀,擅长多国本地化运营,选择广域布局;
温氏的王牌是黄鸡育种与养殖标准输出体系,所以选择黄鸡作为突破口;
牧原的壁垒是楼房养猪、非瘟生物安全、智能化生猪养殖技术,因此以技术方案作为敲门砖。
四大农牧巨头集体“下南洋”,不是简单的产能转移,而是中国现代畜牧业走向全球的一次集体试验。海大的服务、新希望的本土化、温氏的黄鸡模式、牧原的智能养猪技术,四条路线没有绝对优劣,谁能跑通海外盈利模型,谁就能拿到下一轮产业增长的门票。