


在“供应增量>消费增量”的格局下,节日效应对猪价提振明显失效。短期猪价或震荡偏弱,中长期能繁母猪去化加速,为2027年猪价回暖埋下伏笔。
一、商品猪价格与出栏进度:节日备货未能提振价格
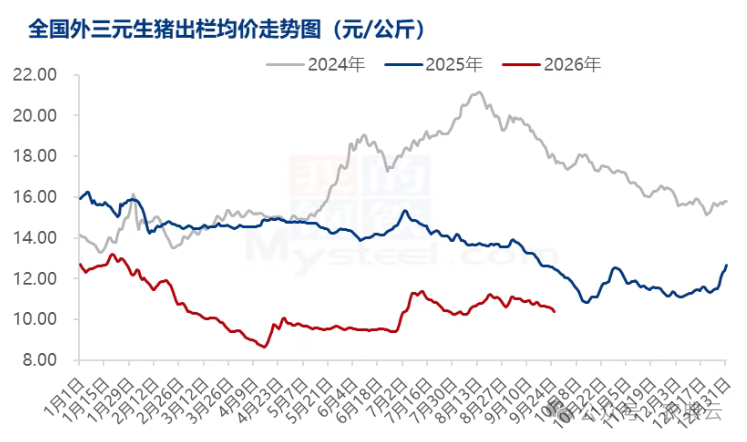
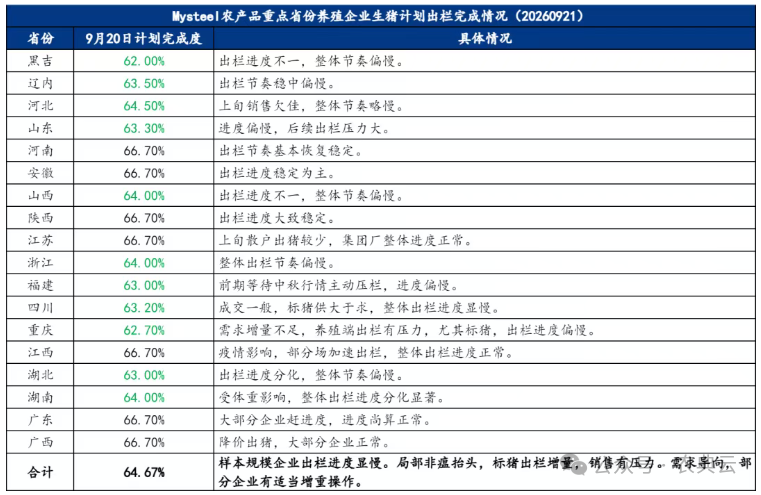
本周全国商品猪出栏均价维持在10.9-11.1元/公斤区间,较节前小幅回落。从历年中秋节价格变化规律来看,中秋节前一周通常因终端备货需求增加,猪价会出现阶段性上涨,节后则因消费回落而回调。然而,今年中秋期间这一规律被打破。节前(9.12-9.18)猪价虽有小幅反弹,但节后(9.19-9.24)未能延续涨势,反而震荡偏弱。从出栏进度来看,集团养殖企业出栏节奏偏慢,压栏时间延长,散户出栏意愿增强,整体出栏量环比增加约5%-8%。供应端的增量直接抵消了节日消费带来的需求增量,导致猪价未能如往年般在节前实现明显上涨。
二、屠宰量与宰后体重:供应端压力持续释放
从历年中秋节屠宰量变化规律来看,节前一周屠宰量通常因屠宰企业备货和养殖端集中出栏出现明显攀升(环比提升10%-15%),节后第一周则因消费回落和屠宰企业休市,屠宰量通常出现10%-15%的环比回落。
然而,今年中秋期间这一规律被打破。本周(9.19-9.24)81家样本企业日均屠宰量约33,500头,较上周(9.12-9.18)基本持平,同比去年中秋节同期(9月中旬)提升了约2%-3%(去年日均约32,500头)。鲜销率受节日效应带动微增至82.17%,冻品库容率小幅消化至32.23%,说明终端消费确有增加,节日消费增量是真实存在的。
屠宰量虽因节日效应微增,但收购价格依然承压,节日效应对猪价的提振作用明显失效。
三、结论:节日效应失效,供应增量主导市场
综合来看,今年中秋期间虽然终端消费因节日效应有所增加(鲜销率提升、屠宰量小幅上升),但供应端的增量更为显著(出栏量增加、宰后均重上升、大猪供应宽松)。节日消费增量被供应增量完全抵消,导致猪价未能如往年般在节前实现明显上涨,节后更是震荡偏弱。
这一现象反映出当前生猪市场供需格局的深刻变化:一方面,产能去化进度不及预期,规模场和散户出栏量双增;另一方面,养殖端压栏惜售情绪浓厚,大猪供应持续宽松。在"供应增量>消费增量"的格局下,节日效应对猪价的提振作用明显减弱。
短期来看,中秋后消费回归淡季,供应端压力持续释放,猪价震荡偏弱运行。但从中长期视角看,养殖端深度亏损叠加淘汰母猪加速出清,能繁母猪存栏去化正在加速,这将为2027年猪价回暖埋下伏笔。
一、商品猪价格与出栏进度:节日备货未能提振价格
本周全国商品猪出栏均价维持在10.9-11.1元/公斤区间,较节前小幅回落。从历年中秋节价格变化规律来看,中秋节前一周通常因终端备货需求增加,猪价会出现阶段性上涨,节后则因消费回落而回调。然而,今年中秋期间这一规律被打破。节前(9.12-9.18)猪价虽有小幅反弹,但节后(9.19-9.24)未能延续涨势,反而震荡偏弱。从出栏进度来看,集团养殖企业出栏节奏偏慢,压栏时间延长,散户出栏意愿增强,整体出栏量环比增加约5%-8%。供应端的增量直接抵消了节日消费带来的需求增量,导致猪价未能如往年般在节前实现明显上涨。
二、屠宰量与宰后体重:供应端压力持续释放
从历年中秋节屠宰量变化规律来看,节前一周屠宰量通常因屠宰企业备货和养殖端集中出栏出现明显攀升(环比提升10%-15%),节后第一周则因消费回落和屠宰企业休市,屠宰量通常出现10%-15%的环比回落。
然而,今年中秋期间这一规律被打破。本周(9.19-9.24)81家样本企业日均屠宰量约33,500头,较上周(9.12-9.18)基本持平,同比去年中秋节同期(9月中旬)提升了约2%-3%(去年日均约32,500头)。鲜销率受节日效应带动微增至82.17%,冻品库容率小幅消化至32.23%,说明终端消费确有增加,节日消费增量是真实存在的。
屠宰量虽因节日效应微增,但收购价格依然承压,节日效应对猪价的提振作用明显失效。
三、结论:节日效应失效,供应增量主导市场
综合来看,今年中秋期间虽然终端消费因节日效应有所增加(鲜销率提升、屠宰量小幅上升),但供应端的增量更为显著(出栏量增加、宰后均重上升、大猪供应宽松)。节日消费增量被供应增量完全抵消,导致猪价未能如往年般在节前实现明显上涨,节后更是震荡偏弱。
这一现象反映出当前生猪市场供需格局的深刻变化:一方面,产能去化进度不及预期,规模场和散户出栏量双增;另一方面,养殖端压栏惜售情绪浓厚,大猪供应持续宽松。在"供应增量>消费增量"的格局下,节日效应对猪价的提振作用明显减弱。
短期来看,中秋后消费回归淡季,供应端压力持续释放,猪价震荡偏弱运行。但从中长期视角看,养殖端深度亏损叠加淘汰母猪加速出清,能繁母猪存栏去化正在加速,这将为2027年猪价回暖埋下伏笔。