


经历连续多月的低位运行,9月上旬生猪市场出现分化波动,不同监测渠道给出的价格有涨有跌,不少养殖场从业者都在仔细比对各类数据,想要分清哪些变化是真实的行情转向,哪些只是环节之间的正常差异。9月14日国家统计局与农业农村部同步更新流通、屠宰、批发市场等多维度生猪和猪肉监测数据,把各个产业链环节的数据放在一起对照,可以帮助一线养殖人员更加客观看清当下的市场现实,理性看待现阶段行情的每一点变动。
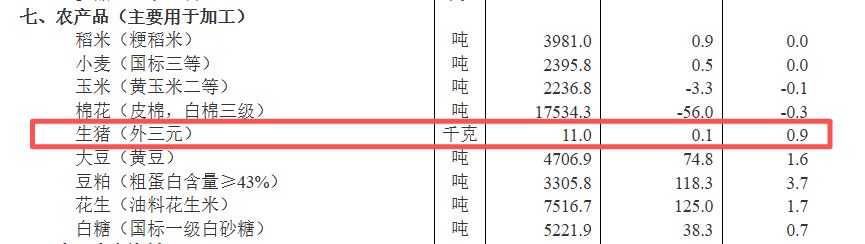
国家统计局网站14日发布2026年9月上旬流通领域重要生产资料市场价格变动情况,生猪外三元本期价格为11元每千克,环比上涨0.9%。据农业农村部监测,2026年8月31日到9月6日,生猪定点屠宰企业生猪平均收购价格为12.14元每公斤,环比下降0.6%,同比下降18.4%,白条肉平均出厂价格为15.91元每公斤,环比下降0.5%,同比下降17.0%。全国活猪价格为11.59元每公斤,环比涨0.3%,猪肉集贸市场价格为21.23元每公斤,环比涨0.2%。农业农村部对200个批发市场开展监测调度,上周全国猪肉批发市场均价为16.32元每公斤,环比涨0.6%,同比低17.4%。不同统计口径出现涨跌不一的现象,是因为这些数据分别对应贸易流通、屠宰收购、批发市场和终端零售不同环节,生猪从养殖场出栏到变成消费者手上的猪肉,中间要经过运输、屠宰、批发零售多层流转,各个环节的价格反应会存在时间差,在猪价底部震荡的时期,这种分化会表现得更加明显。
01、消费回暖
开学带动消费回暖,出栏节奏变化影响短期行情
专家分析认为,上周生猪养殖主体减缓出栏节奏,学校开学带动猪肉消费,生猪和猪肉价格继续温和回升。每年9月各地中小学与高校集中开学,学校食堂开启大批量采购,团膳消费会带来实实在在的猪肉需求增量,这也是入秋之后消费最先启动的部分。伴随气温慢慢转凉,居民家庭吃肉意愿相比炎热夏季有所提高,后续中秋国庆双节的节日备货流程也会逐步推进,屠宰企业和食品加工企业的采购需求会循序渐进释放,并不会在短时间内集中爆发出来新浪财经。
从前期行情回溯可以看到,猪价延续低位运行的整体格局还没有发生改变。8月第4周也就是8月24日至30日,生猪定点屠宰企业生猪平均收购价格为12.21元每公斤,环比下降0.1%,同比下降17.9%。对比8月末和9月初两组屠宰端数据能够发现,屠宰企业的收购报价出现小幅回落,但批发市场、集贸市场的猪肉价格出现小幅抬升,能够感受到产业链上下游利润分配正在发生调整。对于一线养殖场来说,行情回暖并不代表会出现快速大幅上涨,更多是小幅度来回震荡,不同地区的实际卖猪报价,也会根据本地供需情况出现高低差别,不能仅凭单一数据判断整个市场的全貌。
02、本次疫情影响
产能调减节奏加快,供给释放存在明显时间差
机构分析认为,当前猪价仍处于底部震荡阶段。能繁母猪存栏量是衡量生猪产能的核心指标,截至2026年二季度末全国能繁母猪存栏3780万头,环比下降3.2%,降幅较一季度扩大,产能调减节奏加快。很多长期从事养殖的从业者都清楚,母猪存栏的变化不会立刻反映在市场肥猪供应上面,按照生猪10个月左右的繁育生长周期,母猪要经历配种妊娠,仔猪保育育肥完整流程之后,才会变成可以出栏的商品猪,中间存在较长的时间间隔。2025年底至2026年初的母猪去化效果,将在2026年9月后逐步传导至商品猪出栏端,这就意味着现在看到的母猪数量下降,要经过一段时间之后,才会慢慢体现到市场可供出栏的肥猪数量上。
随着9月学校开学及中秋国庆双节备货季来临,需求边际有望改善,但当前标猪出栏压力尚未明显缓解,预计短期猪价仍以震荡修复为主。虽然长期供给收缩的信号已经出现,前期繁育育肥的标猪还在持续流向市场,市场整体供大于求的局面还没有得到彻底扭转。即便迎来季节性消费提升,也很难直接推动猪价出现大幅度跳涨,更多是托住价格底部,减少继续深度下跌的空间。华联期货研报当中也提到,需要区分长期产能变化和当下实际市场供应,不能看到能繁母猪存栏下降,就直接预判行情马上迎来大幅度反转。
综合各方面监测信息来看,预计本周生猪和猪肉价格稳中有升。这里所说的稳中有升,代表的是温和向上震荡,行情运行过程当中依旧会有反复波动,不会一路直线走高。身处行业当中的养殖场,都正在经历这一轮行情带来的经营压力,产能调减也是行业跟随市场环境做出的自然调整。季节性带来的消费利好正在逐步显现,但产能变化传导到出栏端还需要时间,行情修复不会一蹴而就。日常可以多留意官方发布的多维度监测数据,同时结合本地屠宰场实际收猪动态,结合自家猪群的生长状态安排生产,用平稳心态看待市场现阶段的震荡变化。
国家统计局网站14日发布2026年9月上旬流通领域重要生产资料市场价格变动情况,生猪外三元本期价格为11元每千克,环比上涨0.9%。据农业农村部监测,2026年8月31日到9月6日,生猪定点屠宰企业生猪平均收购价格为12.14元每公斤,环比下降0.6%,同比下降18.4%,白条肉平均出厂价格为15.91元每公斤,环比下降0.5%,同比下降17.0%。全国活猪价格为11.59元每公斤,环比涨0.3%,猪肉集贸市场价格为21.23元每公斤,环比涨0.2%。农业农村部对200个批发市场开展监测调度,上周全国猪肉批发市场均价为16.32元每公斤,环比涨0.6%,同比低17.4%。不同统计口径出现涨跌不一的现象,是因为这些数据分别对应贸易流通、屠宰收购、批发市场和终端零售不同环节,生猪从养殖场出栏到变成消费者手上的猪肉,中间要经过运输、屠宰、批发零售多层流转,各个环节的价格反应会存在时间差,在猪价底部震荡的时期,这种分化会表现得更加明显。
01、消费回暖
开学带动消费回暖,出栏节奏变化影响短期行情
专家分析认为,上周生猪养殖主体减缓出栏节奏,学校开学带动猪肉消费,生猪和猪肉价格继续温和回升。每年9月各地中小学与高校集中开学,学校食堂开启大批量采购,团膳消费会带来实实在在的猪肉需求增量,这也是入秋之后消费最先启动的部分。伴随气温慢慢转凉,居民家庭吃肉意愿相比炎热夏季有所提高,后续中秋国庆双节的节日备货流程也会逐步推进,屠宰企业和食品加工企业的采购需求会循序渐进释放,并不会在短时间内集中爆发出来新浪财经。
从前期行情回溯可以看到,猪价延续低位运行的整体格局还没有发生改变。8月第4周也就是8月24日至30日,生猪定点屠宰企业生猪平均收购价格为12.21元每公斤,环比下降0.1%,同比下降17.9%。对比8月末和9月初两组屠宰端数据能够发现,屠宰企业的收购报价出现小幅回落,但批发市场、集贸市场的猪肉价格出现小幅抬升,能够感受到产业链上下游利润分配正在发生调整。对于一线养殖场来说,行情回暖并不代表会出现快速大幅上涨,更多是小幅度来回震荡,不同地区的实际卖猪报价,也会根据本地供需情况出现高低差别,不能仅凭单一数据判断整个市场的全貌。
02、本次疫情影响
产能调减节奏加快,供给释放存在明显时间差
机构分析认为,当前猪价仍处于底部震荡阶段。能繁母猪存栏量是衡量生猪产能的核心指标,截至2026年二季度末全国能繁母猪存栏3780万头,环比下降3.2%,降幅较一季度扩大,产能调减节奏加快。很多长期从事养殖的从业者都清楚,母猪存栏的变化不会立刻反映在市场肥猪供应上面,按照生猪10个月左右的繁育生长周期,母猪要经历配种妊娠,仔猪保育育肥完整流程之后,才会变成可以出栏的商品猪,中间存在较长的时间间隔。2025年底至2026年初的母猪去化效果,将在2026年9月后逐步传导至商品猪出栏端,这就意味着现在看到的母猪数量下降,要经过一段时间之后,才会慢慢体现到市场可供出栏的肥猪数量上。
随着9月学校开学及中秋国庆双节备货季来临,需求边际有望改善,但当前标猪出栏压力尚未明显缓解,预计短期猪价仍以震荡修复为主。虽然长期供给收缩的信号已经出现,前期繁育育肥的标猪还在持续流向市场,市场整体供大于求的局面还没有得到彻底扭转。即便迎来季节性消费提升,也很难直接推动猪价出现大幅度跳涨,更多是托住价格底部,减少继续深度下跌的空间。华联期货研报当中也提到,需要区分长期产能变化和当下实际市场供应,不能看到能繁母猪存栏下降,就直接预判行情马上迎来大幅度反转。
综合各方面监测信息来看,预计本周生猪和猪肉价格稳中有升。这里所说的稳中有升,代表的是温和向上震荡,行情运行过程当中依旧会有反复波动,不会一路直线走高。身处行业当中的养殖场,都正在经历这一轮行情带来的经营压力,产能调减也是行业跟随市场环境做出的自然调整。季节性带来的消费利好正在逐步显现,但产能变化传导到出栏端还需要时间,行情修复不会一蹴而就。日常可以多留意官方发布的多维度监测数据,同时结合本地屠宰场实际收猪动态,结合自家猪群的生长状态安排生产,用平稳心态看待市场现阶段的震荡变化。